2026年11月2日、金融大手のSBIホールディングス(8473)が2027年3月期第2四半期(中間期)の決算を発表しました。
今回の決算で注目したいのは、なんといっても中間期として過去最高益を達成したことです。
親会社の所有者に帰属する中間利益は2,305億円。前年同期比39.1%増という大幅な増益となりました。
さらに、株主還元にも動きがあり、これまで未定(95円以上)としていた年間配当予想を110円に具体化。前期実績と比較して実質15円の増配となります。
業績の成長だけでなく、配当投資家にとってもうれしいニュースですね。
一方で、金融市場の動向に左右されやすい事業構造や、第2四半期単独で見ると利益成長が鈍化している点など、確認しておきたい部分もあります。
今回は、SBIホールディングスの2027年3月期第2四半期決算を整理しながら、業績の好調さ、増配の背景、配当投資家として注目したいポイントを考えていきます。
1. SBIホールディングスの2027年3月期第2四半期決算
まずは決算の全体像を確認しておきましょう。
2026年4月1日から9月30日までの中間期の業績は以下のとおりです。
| 項目 | 2027年3月期中間期 | 前年同期比 |
|---|---|---|
| 収益 | 1兆575億円 | +17.2% |
| 税引前利益 | 3,243億円 | +52.9% |
| 中間利益 | 2,491億円 | +52.6% |
| 親会社帰属中間利益 | 2,305億円 | +39.1% |
| 基本的EPS | 356.70円 | 前年263.77円 |
| 年換算ROE | 23.2% | ― |
特筆すべきは、最終利益にあたる親会社の所有者に帰属する中間利益です。
前年同期の約1,658億円から2,305億円へと増加し、前年同期比39.1%増。中間期として過去最高益を達成しました。
前期(2026年3月期)の親会社帰属利益は4,275億円だったので、今回の中間期だけで、すでに前期通期の約54%に相当する利益を稼ぎ出したことになります。
収益も1兆円を突破し、税引前利益は前年同期比52.9%増と、非常に力強い数字になっています。
また、年換算ROEは23.2%。
ROEは自己資本を使ってどれだけ効率的に利益を生み出しているかを見る指標ですが、20%を超える水準は高い収益性を示しています。
今回の決算だけを見ると、SBIホールディングスの収益力は非常に好調といえそうですが、一体どの事業が利益を押し上げたのでしょうか。
2. 好調な業績を支えた金融サービス事業とPE投資事業
SBIホールディングスは、証券会社というイメージが強いかもしれませんが、実際には証券・銀行・保険などの金融サービスを中心に、投資事業、資産運用、暗号資産、次世代事業など、幅広い分野で事業を展開しています。
今回の中間期におけるセグメント別の業績を見てみましょう。
| セグメント | 収益 | 前年同期比 | 税引前利益 | 前年同期比 |
|---|---|---|---|---|
| 金融サービス | 8,297億円 | +17.3% | 2,002億円 | +69.7% |
| PE投資 | 1,812億円 | +28.5% | 1,530億円 | +38.5% |
| 資産運用 | 262億円 | +40.7% | 65億円 | +87.9% |
| 次世代 | 262億円 | +82.8% | 25億円 | +12.2% |
| 暗号資産 | 231億円 | ▲30.1% | ▲16億円 | 赤字拡大 |
金融サービス事業が大幅増益
最も大きな収益源となっているのが金融サービス事業です。
証券、銀行、保険などを含むこの事業の税引前利益は2,002億円、前年同期比69.7%増という大幅な増益となりました。
金融サービス事業の大幅増益の背景には、国内金利の上昇による銀行事業の資金利益改善や、株式市場の活況を背景とした証券事業の好調があると考えられます。SBI証券やSBI新生銀行など、グループの金融サービスが業績を支えている構図です。
特に国内では金利のある世界への移行が進んでいます。
今後も金利環境の変化が金融事業にどのような影響を与えるのか、注目していきたいところです。
PE投資事業も大きく貢献
もう一つ注目したいのがPE投資事業です。
税引前利益は1,530億円で、前年同期比38.5%増と、金融サービス事業に次ぐ大きな利益を生み出しています。
PE投資事業では、未上場企業などへの投資を行い、企業価値の向上や株式の売却などを通じて利益を得ます。
未上場株式の評価益や、投資先企業が上場した後の株式売却益などが業績に大きく影響するため、投資先の企業価値や株式市場の環境、売却のタイミングによって利益が変動する特徴があります。
実際、前期(2026年3月期)はPE投資事業の税引前利益が前年比で減少するなど、単年度で大きく変動する傾向があります。
今回の1,530億円という高い利益水準が、今後も持続するかどうかは慎重に見る必要があります。
暗号資産事業は苦戦
好調な事業が多い一方で、暗号資産事業は苦戦しています。
収益は前年同期比30.1%減少し、税引前利益も16億円の赤字となりました。
暗号資産市場の環境悪化などが影響していると考えられます。
このように、SBIホールディングスは複数の収益源を持つ一方、それぞれの事業で業績の変動要因が異なります。
今回の決算では金融サービス事業とPE投資事業が大きく貢献しましたが、今後もこの利益水準を維持できるかが重要になりそうです。
3. 年間配当110円へ増配!配当利回りは3.90%
今回の決算で、配当投資家として特に注目したいのが年間配当予想の具体化です。
SBIホールディングスは、これまで年間配当を未定(95円以上)としていましたが、今回の発表で年間110円としました。
| 項目 | 1株当たり配当 |
|---|---|
| 前期年間配当(分割調整後) | 95円 |
| 今期中間配当 | 30円 |
| 今期期末配当予想 | 80円 |
| 今期年間配当予想 | 110円 |
前期の年間配当95円と比較すると、実質15円の増配となります。
なお、SBIホールディングスは2025年12月1日に1株を2株とする株式分割を実施しているので、上記の比較は株式分割後の基準にそろえています。
配当利回りは3.90%
それでは、今回発表された年間配当110円を基に、配当利回りを計算してみましょう。
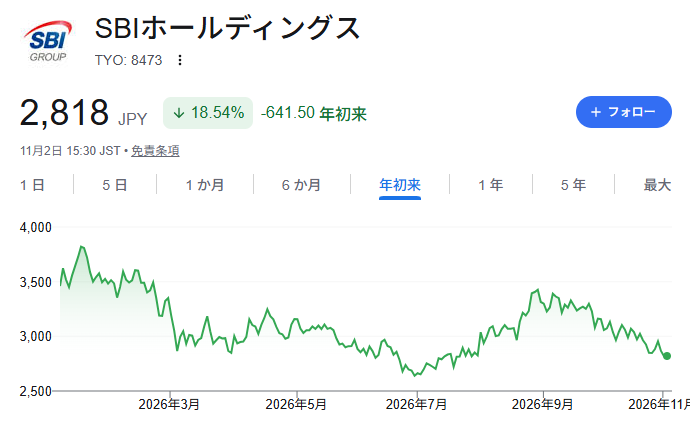
2026年11月2日の終値2,818.5円を基準に計算します。
配当利回り=年間配当110円÷株価2,818.5円×100
| 項目 | 数値 |
|---|---|
| 株価 | 2,818.5円 |
| 年間配当 | 110円 |
| 税引前配当利回り | 3.90% |
| 税引後配当利回り | 3.11% |
配当利回りは3.90%。国内の高配当株として考えると、一定の魅力を感じる水準ではないでしょうか。
SBIホールディングスの株主還元方針
SBIホールディングスは、金融サービス事業の税引前利益(特殊要因を除く)の30%程度を目安とする株主還元方針を掲げており、今回の配当決定も、この方針と金融サービス事業の好調を踏まえたものと説明されています。
配当金を長期的に積み上げていきたい投資家にとって、企業がどのような還元方針を持っているかは重要な判断材料です。
ただし、金融サービス事業の利益自体が市場環境に左右されるため、利益が減少すれば配当余力にも影響する可能性があります。
今後の増配を期待するのであれば、配当だけでなく本業の収益力も確認していく必要があります。
4. 好決算の一方で気になる3つのリスク
今回の決算は非常に好調ですが、長期保有を考えるのであれば、好材料だけでなくリスクも確認しておきたいところです。
① 株式市場や金融環境の影響を受ける
SBIホールディングスの業績は、株式市場や金利、投資環境などの影響を受けます。
株式市場が活況であれば証券関連の収益拡大が期待できますし、金利環境の変化も銀行事業などに影響します。
反対に、市場が大きく下落したり投資家の取引が減少したりすれば、収益が落ち込む可能性もあるので今回のような好業績が、必ずしも毎年続くとは限りません。
② PE投資事業の利益には変動がある
今回、税引前利益1,530億円を稼いだPE投資事業。
グループの利益を押し上げる大きな存在ですが、投資先の企業価値や株式の売却状況によって利益が変動します。
安定した手数料収入などとは異なり、投資成果によって利益が大きく変わる可能性がある点には注意が必要です。
今回の高い利益水準だけを見て、今後も同じペースで利益が伸びると考えるのは早計でしょう。
③ 第2四半期単独では利益成長が鈍化
今回の決算で確認しておきたいのが、第2四半期単独の業績です。
4月から9月までの中間期全体では、親会社帰属中間利益が前年同期比39.1%増と大きく伸びました。
しかし、7月から9月までの第2四半期単独の最終利益は825億円と、前年同期比では1.6%増にとどまっています。
ちなみに、第1四半期の親会社帰属利益は約1,480億円と非常に大きな水準でした。そのため、第2四半期の825億円については、第1四半期の反動という見方もできます。
ただし、第2四半期の伸び率がほぼ横ばいとなった点は、下期の利益成長の持続性を見るうえで重要なポイントです。
5. SBIホールディングスは配当投資家にとって魅力的か?
今回の決算を整理すると、SBIホールディングスには次のような特徴があります。
好材料
- 中間期の親会社帰属利益が過去最高
- 最終利益は前年同期比39.1%増
- 金融サービス事業が大幅増益
- PE投資事業も好調
- 年間配当予想を110円に増配
- ROEは年換算23.2%
注意したい点
- 金融市場の変動によって業績が左右される
- PE投資事業の利益には変動性がある
- 暗号資産事業は赤字
- 第2四半期単独の最終利益の伸びは1.6%に鈍化
- 通期業績予想は非開示
個人的には、今回の決算はSBIホールディングスの収益力と事業の多角化を改めて確認できる内容だったと感じます。
特に金融サービス事業だけでなく、PE投資事業も大きな利益を生み出している点は興味深いところです。
一方で、今回の利益には投資環境の影響も含まれているため、今後も同じ利益水準が続くと考えるのは慎重であるべきでしょう。
配当利回り3.90%という水準は魅力的ですが、私なら利回りだけで判断するのではなく、今後の利益成長と配当方針の両方を確認しながら投資を検討します。
まとめ
今回は、SBIホールディングスの2027年3月期第2四半期決算を確認しました。
中間期の親会社帰属利益は2,305億円となり、前年同期比39.1%増。中間期として過去最高益を達成し、実質15円の増配です。
業績の成長と株主還元の両面で、今回の決算は評価できる内容だったと思います。
ただし、SBIホールディングスは金融市場や投資環境の影響を受けやすい企業でもあります。
高い利益が今後も持続するのか、そして増配を続けられるのか。
引き続き、次回以降の決算にも注目していきたいと思います。
関連記事