2026年10月30日、製薬大手の第一三共(4568)が2027年3月期第2四半期決算を発表しました。
決算発表後、株価は大きく上昇。前日終値の2,617.5円から一時2,757円まで上昇し、終値は2,754円となりました。前日比では136.5円高、上昇率は5.21%です。
今回の決算では、売上収益や営業利益が前年同期を大きく上回りました。さらに、2027年3月期の年間配当は100円を予定しており、前期の78円から22円の増配となる見込みです。
業績の成長と増配は、配当金を重視する投資家にとって魅力的な材料です。
しかし、今回の決算を詳しく見ると、注意しておきたい点もあります。
通期の純利益予想は前期比で減益となる見通しであり、好調な上期決算を受けても上方修正はありませんでした。また、予想配当利回りは約3.63%ですが、配当性向は約72%と高めの水準です。
果たして、第一三共は高配当株として魅力的な銘柄なのでしょうか。
今回は、決算内容や株価の動き、増配の背景を整理しながら、配当金を積み上げる投資家の視点で考えてみます。
1.第一三共の株価が決算発表後に急上昇!
まずは、改めて2026年10月30日の株価の動きを確認してみましょう。
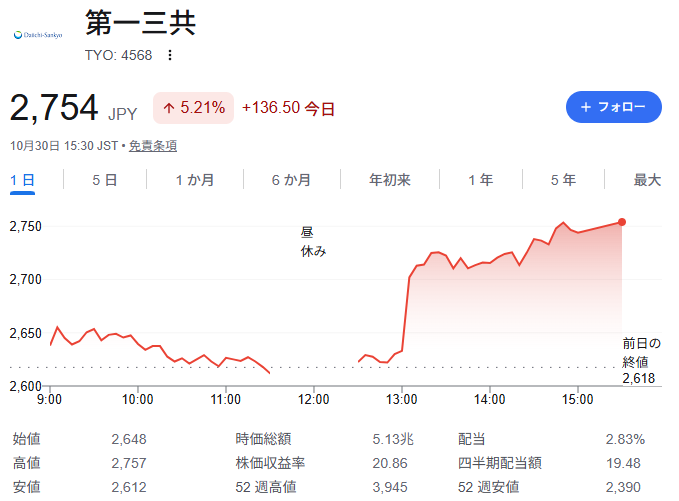
画像を見ると、午前中は2,600円台前半で推移していた株価が、13時頃から急上昇。
この日は後場の取引時間中に決算が発表され、その後、株価は一気に2,700円台へと上昇しました。
決算発表後に株価が大きく上昇した背景には、好調な業績に対する評価や、主力医薬品の成長への期待などがあったと考えられます。
それでは、今回の決算ではどのような結果が出たのでしょうか。
2.第一三共の2027年3月期第2四半期決算
第一三共が発表した2027年3月期第2四半期累計期間(2026年4月~9月)の主な業績は、以下のとおりです。
| 項目 | 2027年3月期第2四半期 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆1,672億円 | +19.7% |
| コア営業利益 | 2,213億円 | +46.9% |
| 営業利益 | 1,938億円 | +34.4% |
| 親会社の所有者に帰属する中間利益 | 1,515億円 | +15.8% |
売上収益は1兆1,672億円となり、前年同期から19.7%増加しました。
さらに注目したいのが利益の伸びで、コア営業利益は前年同期比46.9%増、営業利益も34.4%増となりました。
売上が伸びただけでなく、利益面でも大きく成長しています。
また、親会社の所有者に帰属する中間利益は1,515億円となり、市場予想を上回りました。
上期の好調さと通期業績の見通しは分けて考える必要があるにせよ、上期の業績だけを見ると、好調な決算だったと評価できます。
主力医薬品の成長が業績をけん引
今回の業績を支えた要因の一つが、主力抗がん剤の成長です。
特に注目されているのがエンハーツです。
エンハーツは、第一三共が開発した抗体薬物複合体(ADC)と呼ばれるタイプの抗がん剤です。
抗体を利用してがん細胞を狙い、薬物を届ける技術を活用しており、第一三共は、このADC技術を成長の柱として位置付けています。
また、新薬・ダトロウェイの販売拡大も業績を支える材料となっています。
ただし、エンハーツは第一三共が単独で販売しているわけではありません。
英国の製薬大手アストラゼネカとの提携によって開発・販売が進められており、収益も両社の契約に基づいて配分されます。
そのため、エンハーツの売上拡大が、そのまま第一三共の利益に同じ割合で反映されるわけではありません。
また、ADC分野では競合各社も開発を進めています。今後も競争力を維持できるのか、新たな適応症の獲得や販売地域の拡大を続けられるのかが、将来の業績を左右する重要なポイントになります。
また、今回の業績には円安による押し上げ効果も寄与しているので、主力医薬品の成長に加え、為替の影響も考慮して業績を評価する必要があります。
通期業績予想は据え置き。純利益は減益見通し
今回の決算で、特に注意したいのが通期業績予想です。
第一三共が示している2027年3月期の主な通期予想は、以下のとおりです。
| 項目 | 2027年3月期通期予想 |
|---|---|
| 売上収益 | 2兆3,400億円 |
| 営業利益 | 3,200億円 |
| 親会社の所有者に帰属する当期利益 | 2,510億円 |
通期の売上収益は2兆3,400億円を見込んでいます。
一方、親会社の所有者に帰属する当期利益は2,510億円で、前期実績と比較すると約10%の減益見通しです。
この業績予想は、2026年7月に税金費用の増加などを理由として下方修正されたものです。
今回、上期の業績は好調でしたが、通期業績予想の上方修正はありませんでした。
上期の中間利益1,515億円は、通期予想2,510億円に対して約60%の進捗率です。
一見すると順調に見えますが、過去5年の上期進捗率も平均で約58%前後とされており、今回だけが突出して高いわけではありません。
つまり、上期の業績は好調であるものの、会社は通期の利益見通しを引き上げるには至っていないということです。
もちろん、今後の業績が予想を上回る可能性はありますが、現時点では通期業績も上振れすると決めつけることはできません。
上期の増益だけでなく、通期では減益予想が維持されていることも、投資判断において押さえておきたいポイントです。
3.第一三共は増配で年間配当100円へ
ここからは、高配当株投資家として気になる配当金について見ていきます。
第一三共の2027年3月期の年間配当予想は、1株当たり100円です。
| 項目 | 1株当たり配当金 |
|---|---|
| 2026年3月期実績 | 78円 |
| 2027年3月期予想 | 100円 |
| 増配額 | 22円 |
| 増配率 | 約28.2% |
年間配当は78円から100円へと22円増加する見込みです。増配率は約28.2%となります。
配当金を重視する投資家にとって、増配はうれしいニュースですね。
予想配当利回りは約3.63%
2026年10月30日の終値2,754円と、年間配当予想100円を使って計算してみます。
配当利回りは、次の計算式で求められます。
配当利回り=年間配当金÷株価×100
今回の数字を当てはめると、100円÷2,754円×100=約3.63%となります。
| 項目 | 数値 |
|---|---|
| 2026年10月30日終値 | 2,754円 |
| 年間配当予想 | 100円 |
| 予想配当利回り | 約3.63% |
予想配当利回りは約3.63%です。
配当収入を重視する投資家にとって、検討対象になり得る水準といえるでしょう。
ただし、今回の株価上昇によって、配当利回りは決算発表前より低下しています。
前日終値の2,617.5円で計算した場合、年間配当100円に対する配当利回りは約3.82%でした。
配当性向は約72%。増配を続けられるか
もう一つ確認しておきたいのが、配当性向です。
配当性向とは、会社が稼いだ利益のうち、どの程度を配当金として株主に還元しているかを示す指標です。
今回の予想EPSを約138円、年間配当を100円とすると、配当性向は次のようになります。
100円÷138円×100=約72.5%
つまり、予想EPSに対する配当性向は約72%。利益の多くを配当金として還元する水準といえます。
配当性向が高いこと自体が、直ちに問題になるわけではありません。
安定した利益を確保できる企業であれば、高い配当性向を維持することも可能です。
しかし、利益が大きく減少した場合には、配当金を維持するための余裕が小さくなる可能性があります。
第一三共は研究開発への投資が欠かせない製薬会社です。
新薬の開発や販売が順調に進み、利益が成長し続ければ、増配を継続できる可能性があります。
一方、主力医薬品の成長が鈍化したり、研究開発費の負担が増えたりすれば、配当の維持や増配のハードルが高くなることも考えられます。
また、今回の通期純利益予想は前期比で減益です。
配当金は増加する一方で、利益は減少する見通しとなっているため、今後の利益成長が配当の持続性を考えるうえで重要になります。
配当を将来も支えられるだけの利益を生み出せるかは慎重に見ておきたいところですね。
累進配当を掲げる株主還元方針
第一三共は、第6期中期経営計画において、累進配当を基本方針として掲げています。
累進配当とは、原則として配当を維持、または増配していく考え方です。
さらに、調整後DOE10%以上を指標として掲げており、株主還元を重視する姿勢がうかがえます。
DOEは、株主資本に対してどの程度の配当を実施しているかを示す指標です。
配当性向が利益を基準とするのに対し、DOEは株主資本を基準とするため、利益の変動だけでは捉えきれない株主還元の姿勢を確認する際に役立ちます。
4.高配当株としての第一三共をどう評価するか
ここまでの内容を整理すると、第一三共には魅力的な点がある一方、注意しておきたい点もあります。
| 項目 | 評価・注意点 |
|---|---|
| 上期業績 | 売上収益・営業利益ともに前年同期から増加 |
| 通期業績 | 純利益は前期比約10%減益予想 |
| 業績予想 | 好調な上期決算でも上方修正なし |
| 成長性 | エンハーツやダトロウェイの成長に期待 |
| 事業リスク | 主力医薬品への依存、競争激化、研究開発の不確実性 |
| 為替 | 円安が業績を押し上げる一方、為替変動の影響を受ける |
| 年間配当 | 100円予想、前期から22円増配 |
| 予想配当利回り | 約3.63% |
| 配当性向 | 予想EPSベースで約72% |
| 株主還元 | 累進配当と調整後DOE10%以上を掲げる |
| 株価 | 決算発表後に上昇し、利回りは低下 |
第一三共は、単純に配当利回りの高さだけで選ぶ銘柄というよりも、医薬品事業の成長と増配の両方を期待しながら保有する銘柄と考えることができそうです。
予想配当利回りは約3.63%で、配当金を重視する投資家にとって検討対象となる水準です。
一方、より高い配当利回りを最優先するのであれば、ほかの高配当株やETFと比較する必要があるでしょう。
また、第一三共の成長を考えるうえでは、主力医薬品の販売動向が重要です。
特にエンハーツについては、アストラゼネカとの提携による収益配分があることや、競合製品の開発が進んでいることも踏まえて評価する必要があります。
また、配当性向が約72%と高めであることを考えると、利益の成長が鈍化した場合に、増配を続ける余地が小さくなる可能性にも注意したいところです。
まとめ:第一三共は成長と増配の両方に期待する銘柄
2026年10月30日に発表された第一三共の2027年3月期第2四半期決算では、売上収益が前年同期比19.7%増、営業利益が34.4%増となりました。
また、2027年3月期の年間配当予想は100円。前期の78円から22円の増配となる見込みです。
一方で、通期の純利益予想は前期比約10%の減益で据え置かれています。上期の業績は好調ですが、進捗率は例年並みであり、通期業績の上方修正はななく、配当性向は約72%と高めです。
累進配当を掲げている点は魅力ですが、今後も増配を続けられるかどうかは、主力医薬品の成長や利益の確保にかかっています。
今回の決算は、上期の成長と増配方針を確認できる内容でしたが、通期純利益は減益予想のままで、株価上昇によって配当利回りも低下しています。
高配当株として見る場合は、現在の3.6%台の利回りと将来の増配期待、そして主力医薬品の持続的な成長をセットで評価する必要があります。配当利回りを最優先するなら、ほかの高配当株やETFとの比較が有効です。
一方、配当だけでなく、医薬品事業の成長と株主還元の両立を重視するのであれば、第一三共は検討する余地のある銘柄といえるでしょう。
好決算や増配というニュースだけで判断するのではなく、業績の先行きと配当の持続性を確認しながら、今後の動向を見ていきたいと思います。
関連記事