2026年10月9日、米国の大手通信株が大きく下落しました。
きっかけとなったのは、イーロン・マスク氏率いるSpaceXによる周波数帯の取得です。
衛星通信サービス「Starlink」が従来の携帯電話会社の事業領域に本格的に進出するのではないか。そんな懸念から、Verizon(VZ)やAT&T(T)などの通信株が売られました。
報じられた株価の下落率は、Verizonが約8.75%、AT&Tが約9.81%。T-Mobileに至っては約13%の下落となりました。
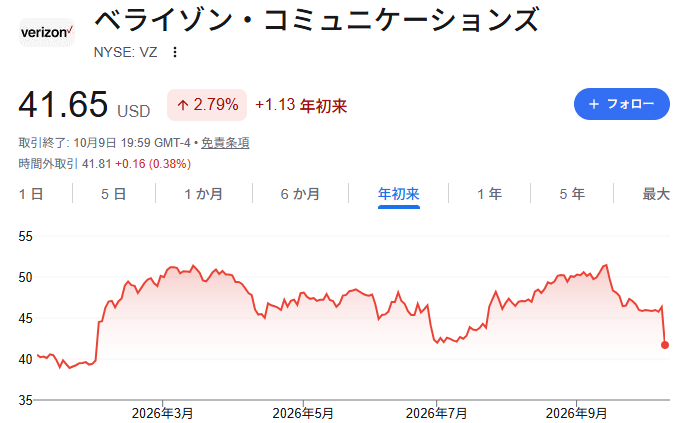
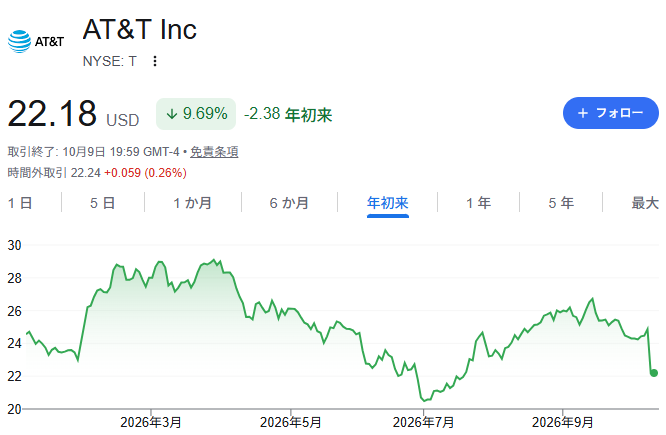
1日でこれほど大きく下落すると、保有している身としてはやや気になるところです。
しかし、私は高配当株投資家として、今回の下落だけを理由に通信株を売却するつもりはありません。
SpaceXの参入を軽く考えているわけでなkじゅ、衛星通信の技術が進歩すれば、既存の通信会社にとって長期的な脅威になる可能性は十分にあります。それでも、株価が下がったことと、保有する理由がなくなったことは別の話です。
今回は、SpaceXによる衛星通信の拡大が米国通信株に与える影響と、それでも私が売らない理由について整理していきます。
1.なぜ米国通信株は急落したのか
今回の下落の背景にあるのは、SpaceXによる周波数帯の取得です。
SpaceXは、Grain Managementから米国の800MHz帯の周波数資産を取得することで合意したと報じられました。この取引には、規制当局であるFCC(米連邦通信委員会)の承認が必要です。
この周波数帯は、Starlinkの衛星からスマートフォンへ直接通信する「Direct to Cell」サービスを拡大するうえで重要な意味を持ちます。
従来の携帯電話は、地上に設置された基地局を経由して通信する仕組みが中心でした。一方、StarlinkのDirect to Cellは、対応するスマートフォンを衛星に直接接続することで、地上の基地局が届きにくい場所でも通信できるようにするサービスです。
衛星通信が普及すると、次のような変化が考えられます。
SpaceXが周波数帯を確保し、衛星通信サービスを本格的に拡大しようとしていることから、市場では既存の通信会社の競争力や将来の収益に対する不安が強まり、その結果VerizonやAT&T、T-Mobileといった大手通信株が大きく売られたと考えられます。
ただし、今回の株価下落をSpaceXの影響だけで説明するのは適切ではありません。株価には金利、業績、競争環境、投資家心理など、さまざまな要因が影響するからです。また、周波数の取得合意が成立したからといって、すぐに既存の通信網を置き換えられるわけでもありません。
今回の下落は、衛星通信が既存の通信会社にとって将来的な脅威になるという懸念が、一気に意識された動きと捉えています。
2.それでも私が米国通信株を売らない5つの理由
理由① 配当を生み出す資産として保有しているから
私が高配当株に投資している目的は、株価の値上がり益だけを狙うことではありません。
保有する企業から配当金を受け取り、その配当金を再投資しながら、将来の生活費を支える収入源を育てていくことです。
Verizonは通信インフラを支える大手企業であり、長年にわたって株主への配当を継続してきました。AT&Tも同様に、通信サービスを基盤とした大規模な顧客基盤を持っています。
長年にわたって通信サービスを提供してきた大手企業が、この報道だけで配当金を生み出す力が失われたと判断するのは早いと考えています。
理由② 株価の下落によって配当利回りは上昇する
株価が下落すると、配当利回りは上昇します。
例えば、年間配当金が2.83ドルの銘柄を考えてみます。
| 株価 | 年間配当金 | 配当利回り |
|---|---|---|
| 45ドル | 2.83ドル | 約6.29% |
| 41.65ドル | 2.83ドル | 約6.79% |
| 38ドル | 2.83ドル | 約7.45% |
このように、株価が下落しても配当金が維持されれば、購入価格に対する配当利回りは高くなります。
今回の下落後のVerizonについても、年間配当金を2.83ドルと仮定すると、株価41.65ドルで利回りは約6.8%になります。また、Verizonについては、フリーキャッシュフロー(FCF)利回りも高い水準にあるとの指摘があります。
FCFは、企業が事業活動で得た現金から設備投資などを差し引いたもので、配当金を支払う余力を考えるうえで重要な指標です。
ただし、FCF利回りが高いからといって、配当金の安全性が保証されるわけではありません。市場が将来の減配リスクや事業環境の悪化を織り込んで株価を下げている可能性もあります。
そのため、利回りだけで判断するのではなく、実際のFCFの推移や負債、設備投資の負担、今後の事業環境も確認する必要があります。
それでも、配当金を長期的に受け取りたい投資家にとって、株価下落によって投資効率が改善する可能性があることは、押さえておきたいポイントです。
私は、こうした局面では株価の動きに一喜一憂するよりも、配当金が維持される可能性を冷静に見極めたいと考えています。
理由③ 衛星通信が地上の通信網をすぐに代替するとは考えていないから
今回の株価下落で重要なのは、SpaceXの技術が優れているかどうかだけではなく、既存の通信会社が提供しているサービスを、どの程度置き換えられるのかという点です。
StarlinkのDirect to Cellには大きな可能性があります。特に、地上の基地局が少ない地域や、災害などで通信インフラが使えなくなった場合には、衛星通信の強みが発揮されるでしょう。
しかし、日常生活で使う携帯電話の通信を全面的に置き換えるには、まだ多くの課題があります。
例えば、次のような点です。
- 通信容量: 多数の利用者が集中する場所で、十分な通信容量を確保できるか
- 屋内での通信: 建物の構造や環境による電波の減衰をどう克服するか
- 通信品質: 通信速度や遅延など、用途に応じた品質をどこまで実現できるか
- サービスの採算性: 衛星や周波数の整備に必要な費用を回収できるか
特に都市部では、多数の人が同時に通信を利用します。既存の携帯電話会社は、基地局を密に配置することで通信容量を確保しています。
衛星通信が普及したとしても、こうした地上の通信網がすぐに不要になるとは考えにくいのです。
この点について、VerizonのCEOであるDan Schulman氏は、衛星通信について『中期・長期でも有力な競合とは見ていない』とし、都市部や郊外(売上の大半を占める)では地上網なしでは競争しにくいとの見方を示しています。
また、アナリストからも、衛星通信が既存の携帯電話会社に本格的な脅威となるには、インフラ整備や資本投下、サービス展開に時間がかかるとの見方が出ています。影響は、まず地上の基地局が少ない農村部などから徐々に広がる可能性があるという指摘です。あくまでも、技術の進歩がそのまま短期間で既存キャリアの事業を代替するわけではない、ということです。
こうした見方も踏まえ、今回の株価下落だけで既存の通信会社の将来性を判断するのは早いと考えています。
理由④ 既存の通信会社にも顧客基盤とインフラがあるから
VerizonやAT&Tは、長年にわたって通信サービスを提供してきた企業です。すでに大規模な顧客基盤を持ち、地上の通信網や光ファイバー網などに投資してきました。
こうしたインフラは、簡単に築けるものではありません。
また、通信会社は携帯電話サービスだけでなく、家庭向けインターネットや固定無線アクセスなど、複数のサービスを展開しています。
衛星通信が普及することで競争が激しくなったとしても、既存の通信会社がただちに市場から退場するとは限りません。
なお、通信会社によっても、衛星通信との向き合い方は異なります。
例えば、T-MobileはStarlinkとの提携を進めており、衛星通信を自社サービスの補完に活用する立場でもあります。一方、VerizonやAT&Tについても、衛星通信事業者との提携や今後の対応によって、競争環境の変化にどう対応するかが重要になります。
つまり、衛星通信の普及は既存キャリアすべてに同じ影響を与えるわけではありません。競合関係だけでなく、提携によって顧客の利便性を高められるかどうかも、今後の企業価値を左右する要素になると考えています。
私は、SpaceXの参入によって競争環境が変化することは認識しつつも、既存キャリアが持つ資産や顧客基盤まで、一度の株価下落で否定する必要はないと考えています。
理由⑤ 株価ではなく、保有する理由が崩れたかどうかで判断したいから
今回の下落で、改めて考えたいのが投資判断の基準です。
株価が上がれば安心し、株価が下がれば不安になる。これを繰り返していると、日々の値動きに振り回されてしまいます。
株価は企業の将来を映し出す重要な情報です。市場が何かを懸念しているのであれば、その理由を確認する必要があります。
しかし、株価が下落したという事実だけで、売却を決めるわけではありません。
私が確認したいのは、次のような点です。
こうした点を確認した結果、当初想定していた投資シナリオが崩れているのであれば、売却を検討する必要があります。
一方で、長期的な競争リスクはあるものの、配当金を生み出す力が維持され、事業も十分に継続できると判断するなら、株価の下落だけを理由に売る必要はないと考えています。
3.SpaceXの脅威を軽視しているわけではない
ここまで売らない理由を挙げてきましたが、SpaceXの参入を楽観視しているわけではありません。
むしろ、今回の動きは、米国の通信業界にとって長期的に無視できない変化だと考えています。
Starlinkのサービスが拡大すれば、これまで携帯電話会社の電波が届きにくかった地域で、新たな競争が生まれる可能性があります。
また、技術の進歩によって衛星通信の通信品質が向上し、利用料金が下がれば、従来の携帯電話会社にとって脅威はさらに大きくなるでしょう。
通信会社が価格競争を迫られたり、顧客を失ったりすれば、将来の利益や配当金にも影響する可能性があります。
加えて、Starlinkのサービス展開には、周波数の利用に関する規制当局の承認なども関係します。実際の展開速度は、技術面だけでなく規制面にも左右されます。
したがって、今回の株価下落を単なる一時的なパニックと決めつけることもできません。
大切なのは、株価が大きく下がったからといって、反射的に売買することでも、反対に高配当だからといって何も考えずに保有し続けることでもありません。
競争環境が変わったとき、自分が保有する企業の収益力や配当金がどう変化するのか。そこを見極めなけねばならないと思います。
4.高配当株投資家として、私は配当金を受け取りながら保有を続ける
私は、配当金を将来の生活費を支える収入源にしたいと考えているので、株価の値上がりだけを目的に投資しているわけではありません。
資産評価額が下がるのは歓迎できることではないものの、長期的に配当金を受け取ることを目的としている以上、短期的な株価の動きだけで判断を変えることは避けたいと考えています。
今回のように株価が大きく下落したときは、企業の競争力や配当金の持続性を改めて確認する機会でもあります。
もし配当金を生み出す力が維持されているのであれば、株価が下がったことだけを理由に売る必要はありません。
反対に、事業環境の悪化によって将来的な減配リスクが高まっているのであれば、利回りが高くなったからといって安心することもできません。
私にとって重要なのは、目先の株価ではなく、長期的に配当金を受け取り続けられるかどうかです。
今回の下落を受けて、VerizonやAT&Tの保有方針をすぐに変更するつもりはありません。ただし、今後もSpaceXのサービス展開や既存キャリアの業績、フリーキャッシュフロー、配当政策については確認していきます。
高配当株投資では、株価が下がったときにこそ、自分がなぜその企業を保有しているのかを問い直すことが大切だと思います。
株価が下がったから売るのではなく、保有する理由がなくなったら売る。
これからも配当金を積み上げながら、短期的な値動きに振り回されず、長期的な視点で資産形成を続けていきたいと思います。
※本記事は個人の投資方針や考え方をまとめたものであり、特定銘柄の売買を推奨するものではありません。株価や配当金、事業環境は今後変化する可能性があります。投資判断はご自身の責任でお願いします。
関連記事
VZやTからは四半期ごとには、合わせて約6~7万円の配当金を頂いています。