AI関連銘柄として、株式市場で大きな注目を集めているキオクシアホールディングス(285A)。
NAND型フラッシュメモリを主力とする半導体メーカーであり、AIデータセンター向けの需要拡大を背景に、業績も大きく伸びています。
株価の上昇が注目されがちなキオクシアですが、実は株主還元にも動きが出てきました。
2026年には上場後初となる普通株式の配当を実施。さらに、今後の株主還元方針として累進配当や余剰資金の100%還元を掲げており、高配当株投資家としては気になるところです。
私自身、配当金を積み上げることを投資の大きな目標にしています。
保有株式から定期的に配当金を受け取り、それを再投資する。将来的には、その配当金を生活費に充てる。
そんな投資スタイルを続けていると、キオクシアのように業績が急成長し、株主還元にも積極的な企業は気になります。
ただし、気になるのは現在の配当利回りです。
いくら業績が好調でも、配当利回りが低ければ高配当株としての魅力は限定的です。
そこで今回は、キオクシアの業績や配当方針を確認しながら、高配当株投資家にとって投資妙味があるのかを考えてみたいと思います。

1.キオクシアホールディングスとは?
キオクシアホールディングス(285A)は、NAND型フラッシュメモリを主力とする半導体メーカーです。
東芝のメモリ事業を前身としており、2024年12月に東京証券取引所プライム市場へ上場しました。
NAND型フラッシュメモリは、スマートフォンやパソコン、SSDなどのデータ保存に使われる半導体です。
最近ではAIの普及に伴い、データセンター向けの需要も拡大。
AIといえばGPUに注目が集まりがちですが、膨大なデータを保存するためのメモリも欠かせません。
AI市場の成長は、キオクシアにとっても大きな追い風となっています。
2.AI需要を背景に業績は急拡大
キオクシアの業績を語るうえで欠かせないのが、AIデータセンター向け需要の拡大です。
2026年4~9月期の中間期は、次のような業績となりました。
| 項目 | 2026年4~9月期 |
|---|---|
| 売上収益 | 4兆2,472億円 |
| 純利益 | 2兆1,979億円 |
前年同期と比較しても大幅な増収増益となっています。
AIの普及によってデータセンターへの投資が拡大し、NAND型フラッシュメモリの需要や価格が上昇していることが業績を押し上げています。
これほどの利益を生み出しているとなると、株主還元への期待も高まります。
ただし、注意したいのが半導体メモリという事業の特性です。
半導体メモリは需要と供給のバランスによって価格が大きく変動する市況産業です。
需要が供給を上回れば利益が急拡大する一方、供給過剰になれば価格が下落し、業績が急速に悪化する可能性もあります。
また、キオクシアは国内企業ですが、競争相手は国内だけではありません。
NAND型フラッシュメモリ市場では、韓国のSKハイニックスや米国のMicron Technologyなど、海外の大手半導体メーカーとの競争が続いています。
技術開発や製造コストの競争も激しく、競争力を維持するためには継続的な設備投資が必要です。
現在の好業績が、そのまま将来も続くとは限らないという点は、長期保有を前提とする高配当株投資家として押さえておきたいところです。
3.キオクシアが初配当!株主還元方針にも注目
今回、私がキオクシアに注目した理由の一つが配当金です。
2026年、キオクシアは上場後初となる普通株式の中間配当を実施しました。
配当金は株式分割前で1株90円です。
2026年10月1日に1株を3株とする株式分割を実施しているため、分割後の換算では1株当たり30円となります。
上場後初めて普通株式の配当を実施したという点で、大きな変化といえます。
さらに注目したいのが、2026年10月30日に発表された株主還元方針です。
主なポイントは次のとおりです。
注目ポイントは、累進配当でしょう。累進配当とは、原則として減配せず、配当を維持または増配していくことを目指す株主還元方針で、高配当株投資家にとって、減配しにくい企業は魅力的です。
キオクシアは自社株買いにも積極的で、2026年には最大8,000億円規模の自社株買いを実施しています。
配当だけでなく、自社株買いも含めた株主還元を強化している点は評価できると思います。
4.高配当株投資家として気になる配当利回り
株主還元方針が魅力的なのは事実だとしても、高配当株投資家として最も気になるのは、やはり配当利回りです。
今回の中間配当は株式分割後換算で1株30円。仮に株価が10,000円であれば、今回の中間配当だけで計算した利回りは0.30%です。
| 項目 | 数値 |
|---|---|
| 株価(計算例) | 10,000円 |
| 中間配当(分割後) | 30円 |
| 中間配当利回り | 0.30% |
| 年間配当(中間と同額と仮定) | 60円 |
| 年間配当利回り | 0.60% |
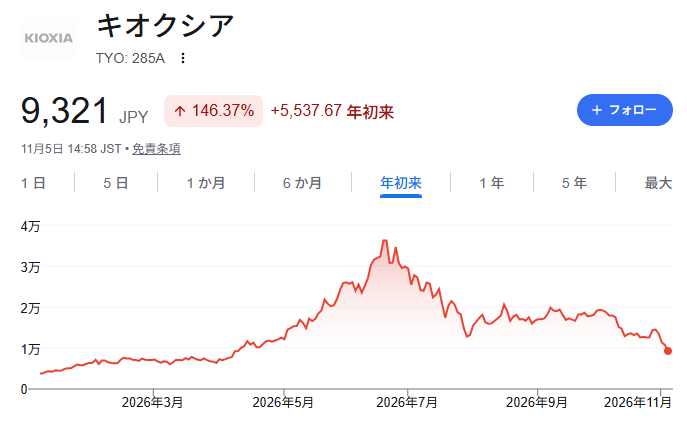
2026年11月時点では株価が9,500~11,000円台で推移しており、中間配当30円ベースの利回りは0.3%前後と極めて低い水準にあります。
仮に期末配当も同額で年間60円になったとしても、年間配当利回りは1%を下回る計算です。
一般的に高配当株と呼ばれる銘柄の利回りが3~4%程度であることを考えると、現状ではかなり物足りません。
さらに、キオクシアは株価の変動も大きい銘柄です。
AI関連銘柄として大きく買われる局面がある一方、業績への期待が先行した後には、決算発表をきっかけに株価が調整することもあります。
配当利回りが低い状態で株価が大きく下落すれば、配当金で株価の下落を補うことも難しくなります。
配当目的で長期保有するのであれば、こうした値動きに耐えられるかも考えておく必要があります。
今後、増配によって利回りが上昇する可能性はあるにしても、現時点で配当金を積み上げたい投資家にとって、積極的に購入したい水準かと聞かれると、少し難しいところです。
5.キオクシアは今後どこまで増配できるのか?
では、将来的な配当成長には期待できるのでしょうか。
現在の業績を見る限り、利益を生み出す力は非常に大きくなっています。
AIデータセンター向け需要が今後も拡大し、安定した収益を確保できるのであれば、配当を増やす余地も出てくるでしょう。
例えば、現在の利益水準が大きく崩れず、今後も十分なフリーキャッシュフローを確保できるのであれば、株主還元を拡大する余地はあります。
仮に将来、配当性向を段階的に引き上げることができれば、現在の配当水準から大きく増配する可能性も考えられます。
ただし、半導体メーカーは次世代製品の開発や生産能力の維持・拡大に、継続的な巨額の設備投資が必要であるため、余剰資金をすべて配当に回せるわけではなく、自社株買いとのバランスも見極める必要があります。
また、NAND型フラッシュメモリは価格競争が激しく、海外メーカーとの技術競争も続いています。
需要が想定より早く一巡した場合や、供給過剰局面に入った場合には、業績が大きく悪化するリスクもあります。
中国市場の需要動向や地政学的な問題、各国の半導体政策なども無視できません。
累進配当を掲げたからといって、将来の配当が完全に保証されるわけではありません。
普通株式の配当実績もまだ始まったばかりです。
今後、実際にどの程度の配当を継続できるのか、業績が悪化した局面でも株主還元方針を維持できるのか。
このあたりは、数年単位で確認していく必要があると思います。
それでは、SNS上のコメントを見ていきましょう。
掲示板風コメント
1:風吹けば名無し
初配当が出たのは評価するけど利回り0.3%前後じゃ高配当とは呼べんわ
配当目的で買う銘柄ではないな

2:風吹けば名無し
累進配当を宣言したのはええけど
スタートが30円ってのはちょっと寂しい

3:風吹けば名無し
高配当でもないし成長投資に全振りでもない
なんか中途半端なんよな

4:風吹けば名無し
同じ資金を使うなら長年配当を出し続けてる企業を買いたい
キオクシアはまだ実績が足りない

5:風吹けば名無し
株価が下がれば利回りは上がるから調整局面は面白いかもしれん
ただ1%程度じゃまだ厳しいわ

6:風吹けば名無し
期末も30円出して年間60円になったとしても利回りは低い
高配当になるには相当株価が下がらないと無理やろ

7:風吹けば名無し
高配当銘柄を目指すならもっと配当を増やしてほしい
今のところ普通に成長株やな

8:風吹けば名無し
自社株買い8000億円に対して配当480億円か
株主還元の配分としては自社株買い重視なんやな

9:風吹けば名無し
累進配当は期待できる材料やけど実績がないからな
まずは数年見てから判断したい

10:風吹けば名無し
市況産業で累進配当って大丈夫なんか?
メモリ価格が暴落して利益が吹っ飛んだらどうするんや

11:風吹けば名無し
配当目当てで買う株ではないわ
成長と株主還元の両方を見るなら検討の余地はある

12:風吹けば名無し
利回りは低くても配当が出るようになったのは大きい
無配だった頃とは明らかに変わったな

13:風吹けば名無し
特需でこれだけ稼いだんだからもう少し還元してほしかった
分割後30円は期待してた水準より低い

14:風吹けば名無し
配当性向を今後引き上げていけば利回りが大きく伸びる可能性はある
まあ実現するかは別問題やけど

15:風吹けば名無し
株価が下がって利回りが上がったから買い時とか言ってる人おるけど
まだ高配当とは程遠いぞ

16:風吹けば名無し
含み損が大きい状態で配当出ますと言われてもな
配当より株価をどうにかしてくれって気持ちになる

17:風吹けば名無し
ワイはミニ株で少しだけ買ってみた
将来の累進配当に期待して長い目で見るわ

18:風吹けば名無し
利回りが低いのは承知の上でホールド
AI需要が続くと思ってるし還元強化は素直にプラス材料や

19:風吹けば名無し
成長株として見るべきで高配当株として見るべきではない
そもそも期待してるものが違うんよ

20:風吹けば名無し
8000億円の自社株買いは評価してる
配当だけじゃなく総還元で見た方がええやろ

21:風吹けば名無し
半導体は景気サイクルが激しいからな
高配当を長期で期待するのはちょっと危険やと思う

22:風吹けば名無し
初配当で株主還元に動き出したのは大きな変化やな
日本企業の株主意識も変わってきたんかもしれん

23:風吹けば名無し
配当金をコツコツ積み上げたい人には魅力薄いやろ
話題性だけで飛びつくのは危ない

24:風吹けば名無し
株価が大きく下がって利回りも上がったけど
それでも0.5%前後なら積極的に買う理由にはならんな

25:風吹けば名無し
累進配当と余剰資金100%還元の方針はええと思う
あとは言葉だけじゃなく実績で示してくれ

26:風吹けば名無し
初配当をきっかけに成長株から配当株へ変わると期待するのはまだ早い
これからやろ

27:風吹けば名無し
今の利回りが物足りないからこそ株価調整後に買い増す
そういう考え方もあるんやろな

28:風吹けば名無し
高配当投資家からすれば優先順位は低い
でもAI成長込みのトータルリターン狙いなら面白い銘柄やと思う

29:風吹けば名無し
しょっぱい配当でも株価が下がれば妙味は出てくる
ただし利回りだけ見て飛びつくのは違うと思うわ

30:風吹けば名無し
結局キオクシアを買う人の大半はAI成長期待やろ
配当はあくまでおまけやな
6.高配当株投資家としてキオクシアを買いたいか?
ここまでキオクシアの業績や配当方針を確認してきました。
では、私自身が高配当株投資家としてキオクシアを購入したいか。
結論としては、現時点では優先順位は高くありません。
私が高配当株投資に求めているのは、継続的に配当金を受け取れることです。
株価の値上がりも大切ですが、最終的には配当金を生活費に充てられるようなポートフォリオを作りたいと考えています。
そのため、現在の配当利回りが0.3%前後という水準では、配当目的で購入する魅力は限定的です。
同じ資金を使うのであれば、現在の配当利回りが高く、長年にわたって配当を実施してきた企業を優先したいと思います。
一方で、キオクシアそのものに魅力がないというわけではありません。
AI需要の持続を強く信じる投資家や、配当金だけでなく株価上昇も含めたトータルリターンを重視する人にとっては、株主還元強化の方針自体はポジティブな材料です。
業績の成長に加えて、今後の増配や自社株買いによる株主還元の拡大が期待できるからです。
つまり、キオクシアは現在の配当金を目的に保有する銘柄というよりも、将来的な利益成長や株主還元の拡大を期待する銘柄という印象です。
高配当株投資と成長株投資では、そもそも期待するものが違います。
その点を理解したうえで投資することが大切だと思います。
まとめ
今回は、キオクシアホールディングスは高配当株投資家にとって投資妙味があるのかを考えてみました。
キオクシアは、AI需要を背景に業績が急拡大し、株主還元にも本腰を入れ始めた企業です。
累進配当や余剰資金の100%還元という方針は、今後の増配に期待を持たせる材料ではあります。
しかし、現時点の配当利回りは0.3%前後と低く、普通株式の配当実績も始まったばかりです。
さらに、半導体メモリ特有の市況変動リスクや、継続的な設備投資負担も残ります。
私のように「配当金を積み上げて将来の生活費に充てたい」と考える高配当株投資家にとっては、現時点で積極的にポートフォリオに組み入れる銘柄ではないと考えています。
成長と株主還元の両面で引き続き注目する価値はありますが、配当目的で買うかどうかは、もう少し実績を見てから判断しても遅くないでしょう。
今後、キオクシアがどのように増配を進めていくのか。そして、半導体メモリ市場の好調がどこまで続くのか。
引き続き注目していきたいと思います。
関連記事