資産形成をしているときは、いくらまで資産を増やせるかを考えることが多いと思います。
私自身もこれまで、FIREに向けて資産を積み上げることや、配当金をどれだけ増やせるかを意識しています。
ただ、FIREが少しずつ現実的になってくると、別のことも考えるようになりました。
それは、資産をどうやって使っていくのかということです。
現役時代の資産形成では、暴落しても積立を続けられるかどうかが大きなポイントになります。
一方で、取り崩し期は逆です。
生活費としてお金を引き出しながら運用するため、同じ暴落でも資産に与えるダメージの形が変わります。
さらに、長い老後を考えると、暴落だけではなく、物価上昇や長生き、認知症などによる資産凍結まで考えておく必要があります。
今回は、取り崩しを始める前に知っておきたい4つのリスクについて整理してみます。
1.シーケンスリスク
最初に知っておきたいのが、当ブログでもたびたび登場している、シーケンスリスク(収益率の順番のリスク)です。
これは簡単にいうと、最終的な平均リターンが同じでも、どのタイミングで上がったり下がったりするかによって、取り崩し後に残る資産が大きく変わるというものです。
例えば、
- 3,000万円からスタート
- 毎年150万円を取り崩す
- 平均リターンは年5%
という条件を考えてみます。
同じ平均5%でも、前半に好調な相場が続いて後半に不調になるケースと、前半に不調な相場が来て後半に好調になるケースでは、最終的な資産額が大きく変わることがあります。
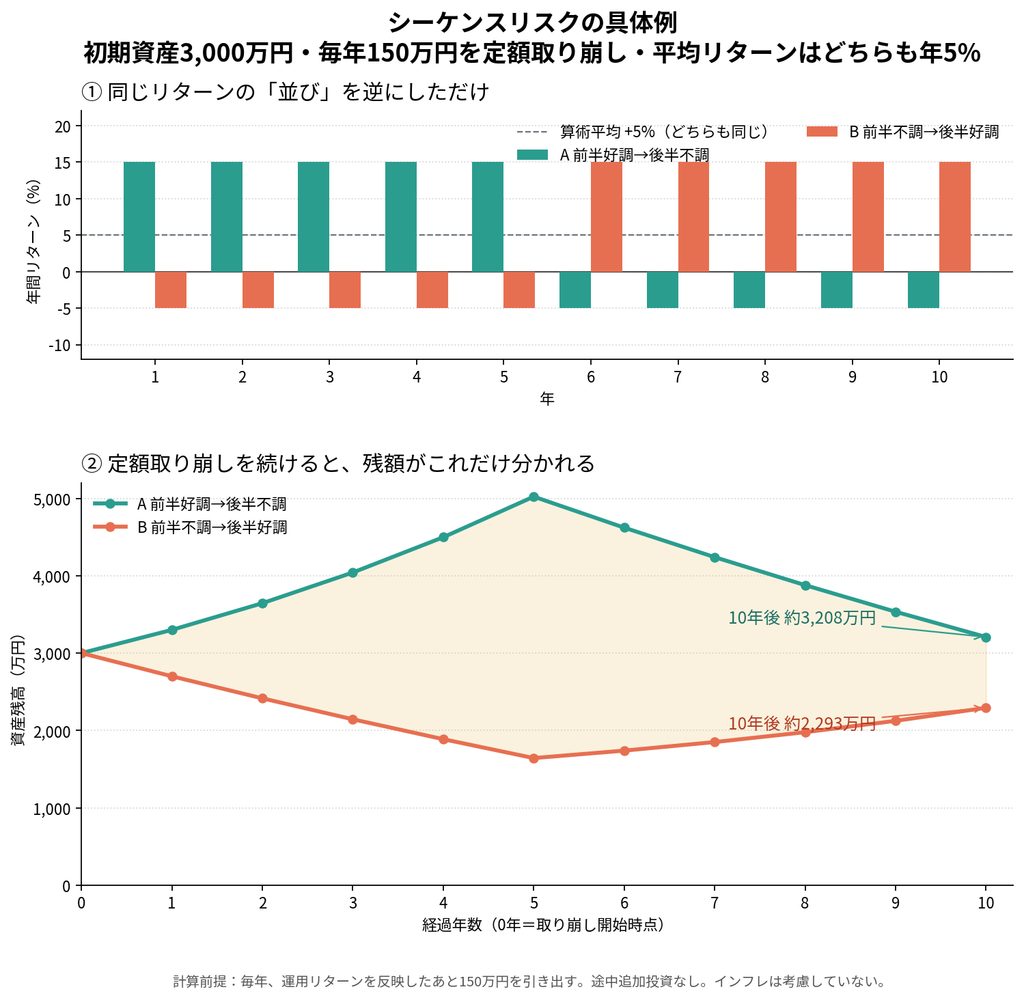
シーケンスリスクとは「利回りの平均」ではなく「利回りの順番」で資産寿命が変わってしまうリスクです。
資産形成期なら、暴落は安く買える期間と考えることもできますが、取り崩し期ではそうはいきません。
暴落したところで生活費のために資産を売却すると、価格が下がった資産を売ってしまうことになるからです。
その後に相場が回復したとしても、すでに売却した分については回復の恩恵を受けられません。
特に怖いのが、FIRE直後です。退職した直後は、それまで積み上げてきた資産が最も大きい時期です。
そこで大きな暴落が起き、その状態で生活費のための取り崩しを続ける。
これが何年も続くと、資産回復の力が弱くなってしまいます。
取り崩し期にできる対策
私自身、FIRE後は配当金を基本的な生活費に充て、できるだけ元本を売らない形を考えています。
それでも、株価が大きく下落する可能性はあります。
そのため、
といった方法があります。
いわゆるバケツ戦略のように、数年分の生活費を現金や比較的値動きの小さい資産で確保しておく方法もあります。
FIREしたからといって、すべてをリスク資産にしておく必要はありません。
むしろ、暴落したときに株を売らなくても生活できる状態を作っておくことが、取り崩し期には重要だと思います。
2.インフレリスク
私が4つの中で一番気になっているのが、インフレです。
例えば、年間500万円あれば今の生活ができるとします。では、20年後も500万円で同じ生活ができるでしょうか。
物価が上昇すれば、答えは変わってきます。
インフレ率が一定だと仮定した場合、現在の100万円の購買力はおおよそ次のように低下します。
| インフレ率 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 1% | 約90% | 約82% | 約74% |
| 2% | 約82% | 約67% | 約55% |
| 3% | 約74% | 約55% | 約41% |
例えば年2%のインフレが30年間続けば、現在の2,000万円と同じ購買力を持つためには、単純計算で約3,600万円が必要になります。
逆に言えば、現金2,000万円をそのまま持っていたとしても、30年後の購買力は現在の約1,100万円相当まで低下します。
これを考えると、元本を減らしたくないから全部現金で持つというのも別のリスクがあります。
FIRE後も、ある程度の成長資産を残しておく必要があると私は考えています。
一方で、株式を持ちすぎればシーケンスリスクが大きくなります。このあたりは、かなり難しいところです。
私自身も、FIRE後は現金や債券の比率を今より増やす可能性があります。
ただ、100歳までの生活を考えるなら、すべてを現金化してしまうのは考えられません。
暴落への備えとインフレへの備えの両方が必要になる点に、取り崩し期の難しさがあるのだと思います。
3.長生きリスク
3つ目は長生きです。
長生き自体は良いコトです。ただ、資産計画という面では、長生きするほど資金が必要になります。
2025年の簡易生命表では、平均寿命は男性81.35歳、女性87.33歳です。
65歳時点の平均余命は男性19.68年、女性24.52年となっています。
つまり、65歳から老後生活を考える場合でも、20年以上の生活を想定する必要があります。
そして、平均寿命だけを基準にするのも危険です。私の祖父母のように平均より長く生きる人は当然いるからですす。
私自身は、FIRE後の資産計画を考えるなら、100歳まで生きる前提くらいで考えておきたいと思っています。
100歳まで生きるとなると、FIRE後の期間はかなり長くなります。40代でFIREすれば、そこから50年以上です。
そう考えると、50年以上にわたって資産を維持できるかという視点も必要になってきます。
さらに怖いのが、インフレとの組み合わせです。長生きするだけなら、単純に生活する期間が長くなるだけです。
しかし、その長い期間に物価上昇が続けば、後半の生活費は現在より高くなっている可能性があります。
だからこそ、公的年金の存在は非常に大きいと思います。公的年金は、原則として生きている限り受け取れる収入です。
資産がなくなれば終わってしまう金融資産とは違い、長生きそのものに対する保険としての役割があります。
FIREを考えるときも、年金を完全に無視するのではなく、老後の土台の一つとして考えておきたいところですね。
4.資産凍結リスク
最後は、今回あらためて考えたリスクです。
資産があるのに、その資産を自分で動かせなくなるという問題です。
これには、大きく2つあります。
認知症などによる資産凍結
本人の判断能力が低下すると、金融機関が本人保護のために口座取引を制限する場合があるそうです。
すると、預金を引き出したり、株式や投資信託を売却したりすることが難しくなる可能性があります。
これは、資産を多く持っている人ほど無視できない問題だと思います。
例えば、FIREしていて、毎月、保有株から必要な分だけ手動で売却して生活費にするという計画を立てていたとします。
ところが本人が判断できなくなり、証券口座を自由に動かせなくなった。
そうなると、資産が十分にあっても、予定していた生活費を取り出せなくなる可能性があります。
そのため、元気なうちから、
- 銀行の代理人制度
- 証券会社の家族サポートに関する制度
- 家族信託
- 任意後見契約
など、自分が判断できなくなった場合の仕組みを考えておくことが重要になります。
制度の内容は金融機関などによって異なるため、実際に利用する場合は最新の情報を確認する必要があります。
死亡による口座凍結
もう一つが、死亡後の口座凍結です。
本人が亡くなったことを金融機関が把握すると、相続手続きが終わるまで通常の入出金などができなくなります。
家族の生活費や葬儀費用など、すぐにお金が必要になる場面もあります。
2019年からは、遺産分割前でも一定額を相続人が単独で引き出せる預貯金の仮払い制度が設けられていますが、上限があるため、必要になったら全部引き出せる制度ではありません。
だからこそ、
- 生活費用の口座を家族間で分散しておく
- 引き落とし先を整理しておく
- 保有資産や口座の一覧を家族と共有する
- 遺言などを準備しておく
- 仮払い制度について家族も知っておく
といった準備が大切になります。
4つのリスクは、それぞれ別の問題ではない
ここまで4つのリスクを見てきましたが、本当に怖いのは、それぞれが単独で起きることではないと思います。
例えば、
シーケンスリスク+インフレ
FIRE直後に株価が大きく下落。資産が減ったところで生活費の取り崩しを続ける。
その一方で物価が上昇し、必要な生活費まで増えていく。これはかなり厳しい状況です。
インフレ+長生き
100歳まで生きると考えれば、50年以上の生活になります。
その間ずっと物価が上昇すれば、老後後半ほど生活費は大きくなっている可能性があります。
長生き+資産凍結
長く生きるほど、認知機能の低下などによって、自分で資産を管理することが難しくなる可能性も高くなります。
資産が十分に残っていても、それを適切に使えなければ意味がありません。
取り崩し前に準備しておきたい4つのこと
私自身、FIRE後の生活を考える中で、最終的には次の4つが必要なのではないかと思っています。
① 暴落しても売らなくていい現金
生活費の2年分程度は現金などで確保しておく。
② インフレに負けないための成長資産
現金だけにせず、長期的な成長が期待できる資産も残しておく。
③ 長生きしても入ってくる収入
公的年金など、資産残高に左右されにくい収入を土台にする。
④ 自分が判断できなくなっても資産を動かせる仕組み
代理人制度や家族信託、任意後見などを元気なうちから検討しておく。
FIREは、資産構築だけでは終わらない
私は、FIREするためにいくらまで資産を増やすかということを考えています。配当金を増やすことも、その一つです。
FIRE後は、基本的には配当金を生活費に充てて、できるだけ元本を売らずに生活することを考えているからです。
ただ、FIREが近づいてくると、それだけでは十分ではありません。
暴落したらどうするのか。物価が上がったらどうするのか。
100歳まで生きたらどうするのか。自分が資産を管理できなくなったらどうするのか。
こうしたことまで考えて、ようやく資産を使う準備ができるのだと思います。
資産形成では、つい資産額に目が向きます。
でも、取り崩し期に本当に大切なのは、いくら持っているかだけではなく、そのお金を長い期間にわたって、必要なときに、必要な人が使える状態にしておくこと。
FIRE後の生活を少しずつ具体的に考えるようになった今、私自身もどうやって資産を作るかだけではなく、どうやって使っていくかまで考えておきたいと思っています。
取り崩し前のチェックリスト
最後に、取り崩しを始める前に一度確認しておきたい項目をまとめました。
FIREを目指している段階では、まだ先の話に感じるかもしれませんが、資産が増えてくるほど作った後のことを考える必要性も大きくなってきます。
資産形成のゴールは、資産額そのものではなく、その資産を使って自分や家族が安心して暮らせること。
そのためにも、取り崩しを始める前に、こうしたリスクを一度整理しておきたいと思います。
関連記事
実際にFIREした人たちは、どのように資産を取り崩しているのでしょうか。FIRE後の資産の使い方にはいくつかのパターンがあることが分かりました。