2026年11月12日、石油・天然ガス開発大手のINPEX(1605)が2026年12月期第3四半期決算を発表しました。
今回の決算は、少し複雑な内容となりました。
2026年1〜9月の売上収益は前年同期比6.0%減となった一方、親会社の所有者に帰属する四半期利益は38.9%増加しました。
さらに、通期の親会社の所有者に帰属する当期利益予想を従来の5,100億円から5,500億円へ上方修正。2025年の3,938億円を大きく上回り、4年ぶりの最高益水準となる見通しです。
ただし、売上収益・営業利益・税引前利益の通期予想は、いずれも下方修正されており、利益が伸びているからといって、手放しで喜べる決算ではありません。
背景には、原油価格の上昇、円安、豪州イクシスLNGの好調といったプラス要因がある一方、中東情勢による原油販売数量の減少や税負担の減少といった特殊な事情もあります。
私自身、INPEXは現在400株保有しています。
今回は決算内容を整理しながら、業績の中身、株主還元、今後の成長投資、そして投資するうえで注意したいポイントについて確認していきます。
1. INPEXの2026年12月期第3四半期決算
まずは2026年1〜9月の業績を確認してみましょう。
| 項目 | 2026年1〜9月 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆4,292億円 | ▲6.0% |
| 営業利益 | 9,228億円 | +5.7% |
| 税引前利益 | 9,533億円 | +4.6% |
| 親会社の所有者に帰属する四半期利益 | 4,076億円 | +38.9% |
| 基本的EPS | 351.19円 | +43.1% |
売上収益は減少しましたが、営業利益から最終利益にかけては増益となりました。
目を引くのが、親会社の所有者に帰属する四半期利益で、前年同期の2,934億円から4,076億円へ、38.9%の増益となっています。
売上が減少しているにもかかわらず、これだけ利益が伸びているのはなぜでしょうか。
ポイントは原油価格、為替、イクシスLNGの収益力です。
原油の販売数量は減少。それでも利益が伸びた理由
今回の決算では、原油販売数量が前年同期比33.2%減少しました。
販売数量が大きく減少したにもかかわらず、利益が増加した背景には、販売単価の上昇や円安などがあります。
主な増減要因は以下のとおりです。
| 要因 | 業績への影響 |
|---|---|
| 販売量の減少 | ▲約3,302億円 |
| 販売単価の上昇 | +約1,337億円 |
| 為替(円安) | +約835億円 |
| その他 | プラス要因 |
販売数量の減少は大きなマイナス要因である一方、原油価格の上昇や円安によって販売単価が上昇し、収益を下支えしています。
さらに、豪州イクシスLNGの堅調な操業や持分法による投資利益の増加なども寄与しています。
数量面では厳しい状況にあるものの、価格効果や他事業の好調さによって利益を確保した格好です。
ただし、販売数量の減少を価格上昇だけで完全に補えているわけではなく、今回の通期予想でも売上収益や営業利益が下方修正されていることから、数量減少の影響は決して軽視できないと考えています。
2. 通期業績予想を修正!純利益5,500億円で過去最高水準へ
| 項目 | 今回予想 | 前回予想 | 増減 |
|---|---|---|---|
| 売上収益 | 1兆8,750億円 | 1兆9,730億円 | ▲980億円 |
| 営業利益 | 1兆2,030億円 | 1兆2,230億円 | ▲200億円 |
| 税引前利益 | 1兆2,570億円 | 1兆2,780億円 | ▲210億円 |
| 親会社の所有者に帰属する当期利益 | 5,500億円 | 5,100億円 | +400億円 |
| 基本的EPS | 476.35円 | ― | ― |
注目ポイントは、売上収益・営業利益・税引前利益の予想は引き下げられている一方、最終利益予想は400億円も引き上げられていることです。
2025年12月期の親会社の所有者に帰属する当期利益は3,938億円でした。今回の5,500億円という予想は、前年比約39.7%増です。
4年ぶりの最高益水準となる見通しであり、最終利益だけを見れば非常に力強い数字です。
しかし、売上収益の下方修正は980億円、営業利益も200億円の下方修正であり、少し冷静に見ておきたいところです。
本業の収益力が全面的に改善しているわけではなく、原油販売数量の減少が価格上昇効果を相殺している実態があります。
純利益が上振れした理由は中東情勢にもある
今回の上方修正には、中東情勢の長期化による税負担の減少という特殊な事情があります。
INPEXはアブダビの海上油田などで原油生産を行っていますが、ホルムズ海峡をめぐる情勢の影響によって販売数量が減少しています。
当初は10月頃の正常化を想定していましたが、今回の見通しでは2026年いっぱい販売数量への影響が続く前提に変更されました。
原油を販売できないこと自体は、当然ながらマイナス要因です。
しかし、販売量の減少によって現地での法人税負担も減少するため、結果として最終利益を押し上げる要因になっています。
つまり、
- 原油販売数量の減少 → 売上・営業利益にはマイナス
- 現地の税負担減少 → 最終利益にはプラス
という少し複雑な構図です。
ただし、今回の純利益増加の主な背景は、原油価格の上昇、イクシスLNGの好調、為替などによる収益面の改善です。
税負担の減少は、販売数量減少の副産物として最終利益を押し上げている要因の一つあり、区別して考える必要があります。
税負担が減ったからといって、本業の収益力が改善したわけではありません。
また、この効果が今後も同じように続くとは限らないため、純利益の数字だけを見て過度に楽観視するのは避けたいところです。
業績予想の前提も変更
今回の通期予想では、原油価格と為替の前提も変更されています。
| 項目 | 今回 | 前回 |
|---|---|---|
| ブレント原油価格 | 90ドル | 81.4ドル |
| 為替 | 158.20円 | 159.20円 |
原油価格の想定は1バレル81.4ドルから90ドルへ引き上げられました。
一方、為替については1ドル159.20円から158.20円へ、やや円高方向に修正されています。
原油価格90ドルという前提は、決して保守的とはいえません。
今後、原油価格が想定を下回る展開になれば、業績予想の下振れにつながる可能性があります。
INPEXのような資源開発企業は、原油価格と為替の影響を大きく受けるため、今後もこの2つの動向は重要なチェックポイントです。
3. 豪州イクシスLNGが好調!利益を支える重要事業
今回の決算で見逃せないのが、豪州イクシスLNGプロジェクトです。
イクシスLNGはINPEXの収益を支える重要な事業の一つです。
今回も安定した操業が続いており、LNGの出荷カーゴ数についても従来の見通しを上回る見込みとなっています。
さらに、1系列目の低圧生産設備(BCM)の運転も開始しました。
イクシスプロジェクトのセグメント利益は大幅に増加しており、会社全体の利益を支える柱となっています。
原油販売数量が減少するなか、イクシスLNGの好調さが業績を下支えした格好です。
ただし、2027年には定期修繕が予定されています。
設備の安定操業は重要ですが、定期修繕による生産への影響についても今後確認していきたいところです。
アバディLNGプロジェクトにも注目
インドネシアのアバディLNGプロジェクトも注目ポイントの一つで、こちらはINPEXの中長期的な成長を担う大型プロジェクトです。
現時点では、FEED(基本設計)を完了し、EPC(設計・調達・建設)入札を実施中です。
また、2026年10月には買主3社との売買契約に合意したとされています。
今後の主なスケジュールは以下のとおりです。
| 項目 | 見通し |
|---|---|
| FEED | 完了 |
| EPC | 入札実施中 |
| 最終投資決定(FID) | 2027年中頃を目標 |
| 生産開始 | 2030年代前半を想定 |
すぐに利益を生み出す事業ではありませんが、将来の収益基盤を強化するための重要な投資です。
INPEXは現在の収益を確保するだけでなく、次の成長に向けた投資も進めています。
そのほか、豪州Beetaloo堆積盆地でのパイロット生産や、ボナパルトCCSプロジェクトのFEED開始など、低炭素関連の取り組みも進んでいます。
成長投資とキャッシュフローにも注目
今後のINPEXを考えるうえでは、利益だけでなくキャッシュフローも重要です。
今回の事業計画では、成長投資やアバディ関連の準備資金などを含め、通期の投資キャッシュフローは約1兆円規模が見込まれています。
イクシスなどから得られる収益を、配当や自社株買いに回すだけでなく、将来の生産能力を高めるための投資にも振り向けているわけです。
一方、大型プロジェクトへの投資は資金負担も大きくなります。
今後は営業キャッシュフローで投資支出や株主還元をどこまで賄えるのか、資金調達やフリーキャッシュフローの動向も確認していきたいところです。
純利益が過去最高水準になったとしても、それがそのまま自由に使える現金になるわけではありません。
4. 年間配当112円を維持!総還元性向50%以上
INPEXの2026年12月期の年間配当予想は112円です。
| 項目 | 配当金 |
|---|---|
| 2025年12月期 | 100円 |
| 2026年12月期予想 | 112円 |
| 増配額 | +12円 |
| 増配率 | +12% |
なお、年間配当112円は今回新たに引き上げられたものではなく、8月の業績予想修正時点ですでに112円へ引き上げられており、今回はその予想が維持された形です。
中間配当56円は実施済みで、期末配当も56円を予定しています。
前期の年間100円からは12円の増配となる見込みです。
INPEXは総還元性向50%以上を維持する方針を示していて通期業績の確定後には追加還元も検討するとしており、今後の株主還元にも注目したいところです。
自己株式取得についても積極的に実施しており、配当だけでなく自社株買いを組み合わせた還元姿勢が特徴です。
400株保有している場合の配当金
私自身、INPEXを現在400株保有しています。
年間配当112円が実現した場合、年間の配当金は次のようになります。
| 項目 | 金額 |
|---|---|
| 保有株数 | 400株 |
| 年間配当予想 | 112円 |
| 年間配当金(税引前) | 44,800円 |
| うち中間配当 | 22,400円 |
| 期末配当予定 | 22,400円 |
年間44,800円の配当金です。税引前ではありますが、保有しているだけで年間4万円を超える配当収入が期待できます。
今後、業績やキャッシュフローを踏まえて追加還元が実施されことに期待しています。
5. INPEXの株価とバリュエーション
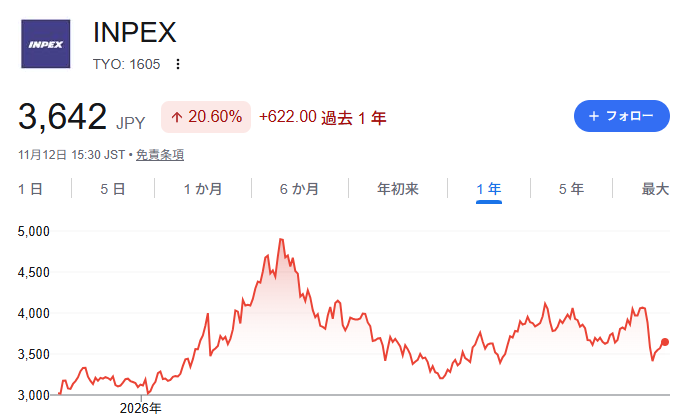
2026年11月12日のINPEXの株価は3,642円でした。
主な株価指標は以下のとおりです。
| 指標 | 数値 |
|---|---|
| 株価 | 3,642円 |
| 予想PER | 7〜8倍台 |
| PBR | 0.8倍前後 |
| 予想配当利回り | 約3.1% |
予想PERは7〜8倍台、PBRは1倍を下回る水準です。
資源株という業種の特性もありますが、バリュエーション面では割安感が意識されやすい水準だと思います。
ただし、資源株は原油価格の変動によって利益が大きく変わります。
原油価格が高い局面では利益が大きくなり、PERが低く見えやすい点にも注意が必要です。
6. INPEXに投資するうえで注意したい6つのリスク
今回の決算は増益や株主還元など、ポジティブな材料もありました。
しかし、今後の投資を考えるうえでは注意点もあります。
① 原油価格の変動
INPEXの業績は原油価格の影響を大きく受けます。
原油価格が下落すれば、収益や利益が減少する可能性があります。
② 中東情勢の長期化
ホルムズ海峡をめぐる問題は、INPEXの原油販売数量に影響を与えています。
今後の正常化時期によっては、業績見通しが再び変わる可能性があります。
③ アバディLNGの投資リスク
アバディLNGは将来の成長を担う大型プロジェクトですが、最終投資決定の遅延や建設コストの上昇などには注意が必要です。
大型投資であるだけに、今後の進捗を確認する必要があります。
④ イクシスLNGの定期修繕
2027年には定期修繕が予定されています。
主力事業の操業状況は、今後の業績を考えるうえで重要です。
⑤ 一時的な税負担減少
今回の純利益上方修正には、アブダビの税負担減少という特殊要因があります。
この効果が今後も同じように続くとは限りません。
⑥ 油価前提の強さ
今回の通期業績予想では、ブレント原油価格90ドルを前提としています。
これは比較的高めの想定です。
実際の原油価格が想定を下回る展開になれば、利益予想も下方修正される可能性があります。
原油価格の動向は、INPEXに投資するうえで最も重要なチェックポイントの一つです。
7. まとめ:純利益の数字だけでなく、本業の収益力を見極めたい
今回のINPEXの2026年12月期第3四半期決算をまとめると、次のようになります。
- 1〜9月の売上収益は前年同期比6.0%減
- 営業利益は前年同期比5.7%増
- 親会社の所有者に帰属する四半期利益は前年同期比38.9%増
- 通期純利益予想を5,500億円へ上方修正
- EPS予想は476.35円
- 年間配当112円の予想を維持
- 総還元性向50%以上を維持
- イクシスLNGは好調、アバディLNGも進展
純利益は過去最高水準となる見通しで、配当や自社株買いなど株主還元への姿勢も評価できる内容です。
一方で、売上収益・営業利益の通期予想が下方修正された点と、純利益の一部が税負担減という特殊要因に依存している点は、過度に楽観視しない材料です。
また、原油価格90ドルという前提や、今後の大型成長投資による資金負担も確認していく必要があります。
個人的には、INPEXには今後も長期保有を前提に注目しています。
原油・天然ガスというエネルギー資源を扱う企業であり、世界情勢の影響を受けやすい一方、エネルギーの安定供給という重要な役割を担っています。
そして、配当金を受け取りながら、アバディLNGなどの将来の成長にも注目できる点は魅力です。
現在400株を保有していますが、今回の決算だけで買い増しを判断するのではなく、原油価格、営業利益、キャッシュフロー、株主還元の動向を確認しながら保有を続けたいと思います。
純利益の大きさだけに目を奪われず、その利益がどのように生み出され、将来も持続できるのか。
引き続き、しっかり見ていきたいと思います。
関連記事