JT(日本たばこ産業、2914)の株価がぐんぐんと上昇しています。
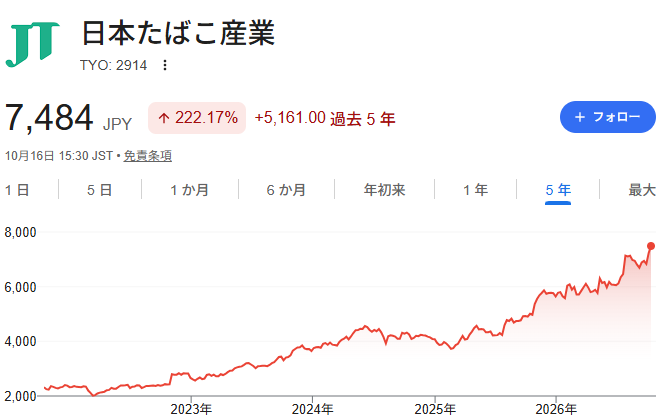
2026年10月16日時点の株価は7,500円前後。年初来高値の7,573円を更新する場面もありました。
2026年12月期の年間配当予想は272円。前期実績234円から38円の増配となる見通しです。業績も好調で、通期業績予想は上方修正されています。
一方、株価の上昇によって、これから購入する投資家にとっての配当利回りは低下しています。
そんな高配当株投資家に人気のJTですが、今から買ってもよいのでしょうか。
この記事では、2026年の業績や配当金、株価上昇の背景、今後のリスクを整理し、FIREを目指す投資家の視点からJTへの投資を考えます。
※本記事は2026年10月中旬時点の情報をもとにしています。数値や会社の見通しは、公開前に最新の決算資料・適時開示をご確認ください。
JT株は今から買ってもいい?私の考え
結論から言うと、JTは引き続き注目したい高配当株ですが、現在の株価では新規の大きな買い増しを急がないというのが私の考えです。
理由は、業績や増配の見通しに魅力がある一方、株価上昇によって新規購入時の配当利回りが低下しているからです。
私が購入を判断する際に意識したいのは、次の3点です。
例えば、最低利回り4%を購入基準にするなら、年間配当272円を前提とした購入株価は6,800円です。
現在の株価が7,500円前後なら、この基準を満たしません。そのため、私なら新規購入を急がず、株価が下がるか、今後の増配によって投資条件が変わるかを確認します。
一方、すでに保有している場合は話が別です。購入時より株価が上がったからといって、すぐに売却する必要があるとは限りません。事業の成長や配当の持続性を確認しながら、継続保有を検討できます。
ただし、4%という基準はあくまで投資判断の一例で、増配の可能性を重視するならば、3.5%前後でも購入を検討する余地はあります。
大切なのは、株価が上がっているから買うのでも、利回りが下がったから売るのでもなく、自分の投資基準に照らして判断することです。
JTの株価はなぜ上昇しているのか?
2026年10月16日時点のJT株価は7,500円前後です。年初来安値は1月29日の5,451円ですが、10月には年初来高値7,573円を更新しました。
年初来安値と比較すると、株価は30%以上上昇しています。
| 項目 | 数値 |
|---|---|
| 2026年10月16日時点の株価 | 約7,484円 |
| 年初来高値 | 7,573円 |
| 年初来安値 | 5,451円 |
| 2026年12月期の年間配当予想 | 272円 |
| 予想配当利回り | 約3.63% |
| 100株の購入金額 | 約74万8,400円 |
株価上昇の背景として考えられるのは、好調な業績、増配への期待、海外投資家などからの買いです。
JTは国内の高配当株投資家にも知名度が高く、配当収入を重視する投資家にとって候補になりやすい銘柄です。
ただし、株価上昇は既存株主にとってうれしい反面、新規購入を検討する投資家にとっては、以前より低い利回りで投資することを意味します。
株価が違えば配当利回りも変わる
年間配当272円が実現すると仮定した場合、購入株価ごとの予想配当利回りは次のようになります。
| 購入株価 | 予想配当利回り |
|---|---|
| 6,000円 | 4.53% |
| 6,500円 | 4.18% |
| 6,800円 | 4.00% |
| 7,000円 | 3.89% |
| 7,500円 | 3.63% |
同じ272円の配当でも、6,000円で購入する場合と7,500円で購入する場合では、投資金額に対する利回りが大きく異なります。
高配当株投資では、魅力的な企業を見つけることと、魅力的な価格で購入することは別の問題です。JTの事業や配当を評価しつつ、購入価格にも目を向けたいところですね。
JTの2026年最新業績は?上方修正の内容を確認
JTは2026年7月30日に2026年12月期第2四半期決算を発表しました。中間期は増収増益となり、通期業績予想も上方修正されています。
2026年12月期第2四半期の業績
| 項目 | 2026年1〜6月実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆9,860億円 | +17.7% |
| 営業利益 | 6,449億4,000万円 | +29.0% |
| 中間利益 | 4,318億円 | +35.0% |
売上収益だけでなく、営業利益や中間利益も前年同期を上回っています。
通期業績予想も上方修正
2026年12月期の通期業績予想は、次のとおりです。
| 項目 | 通期予想 | 前期比 |
|---|---|---|
| 売上収益 | 3兆8,850億円 | +12.0% |
| 営業利益 | 1兆80億円 | +16.3% |
| 当期利益 | 6,440億円 | +26.2% |
中間利益4,318億円に対し、通期の当期利益予想は6,440億円です。単純計算で、中間利益ベースの進捗率は約67%となります。
通期予想に対して中間時点で約3分の2の利益を確保している計算です。
ただし、これは中間利益と通期の当期利益予想を比較した単純な進捗率です。
※下期も同じペースで利益が積み上がるとは限らず、上振れを断定できる数字ではありません。
業績を押し上げている4つの要因
1.紙巻きたばこの販売動向
トルコなど一部市場では数量が拡大しており、従来のたばこ事業が収益を支えています。
ただし、紙巻きたばこは長期的な数量減少が課題です。足元の販売動向と長期的な市場縮小は、分けて考える必要があります。
2.加熱式たばこ「Ploom」の成長
加熱式たばこはJTの成長分野です。中間期には関連製品の販売数量が大きく伸び、Ploomが業績を支える要因となっています。
3.価格改定の浸透
価格改定は、販売数量が大きく落ち込まなければ、売上収益や利益を押し上げる要因になります。ただし、値上げによって消費者の購入数量が減少する可能性もあります。
4.為替の影響
海外事業の規模が大きいJTにとって、為替変動は業績を左右する要因です。円安が追い風になる一方、為替が反転すれば逆風になる可能性があります。
業績を評価する際には、増益という結果だけでなく、何が利益を押し上げているのかを確認することが重要です。
JTの配当金は2026年に272円へ!100株でいくらもらえる?
JTの2026年12月期の年間配当予想は272円。中間配当136円、期末配当136円の見通しで、前期実績234円から38円の増配となります。
保有株数ごとの年間配当金
| 保有株数 | 年間配当金(税引前) |
|---|---|
| 100株 | 27,200円 |
| 300株 | 81,600円 |
| 500株 | 136,000円 |
| 1,000株 | 272,000円 |
100株保有していれば、年間27,200円の配当金を受け取る計算です。課税口座で通常の税率20.315%が適用される場合、100株の手取り配当は年間約21,675円となります。
NISA口座では、国内での配当課税は非課税です。
JTの配当性向75%はどう考える?
JTは、調整後利益などを踏まえ、配当性向75%程度を目安に配当を判断する方針を示しています。
注意したいのは、配当性向の算定において、カナダ訴訟関連の影響などを調整した利益が用いられる場合があることです。
そのため、会計上の利益を単純に配当金で割った数値と、会社が配当方針の説明で用いる配当性向は、必ずしも一致しません。
配当性向75%程度という方針は、毎年必ず増配することを意味するものでもありません。
利益が伸びれば株主還元の拡大につながる可能性がありますが、利益が減少すれば配当を維持する負担が大きくなることも考えられます。
高配当株投資では、現在の配当金だけでなく、その配当を支える利益やキャッシュフローが持続するかを確認したいところです。
JTの今後を左右するPloomの成長
JTの中長期的な成長を考えるうえで、重要な事業の一つが加熱式たばこです。
紙巻きたばこは長期的な販売数量の減少が課題となっています。その一方、加熱式たばこなどのリスク低減製品への移行が進んでおり、JTにとって、Ploomの成長は今後の収益を左右する重要な要素です。
Ploomは成長しているが、競争は続く
中間期には加熱式たばこ関連製品の販売数量が大幅に増加しました。日本市場では、Ploomの月間シェアが一時18%台に達した時期もあり、成長の勢いが見られます。
加熱式たばこ市場では、フィリップ モリス インターナショナルのIQOSなど、競合製品も存在感を持っており、市場全体が成長していても、JTがその成長を十分に取り込めるとは限りません。
今後は、販売数量やシェアの推移に加え、価格改定後の販売動向、利益率がどう変化するかを確認したいところですね。
値上げは追い風にも逆風にもなる
2026年10月には、一部の加熱式たばこ用スティックが値上げされています。
値上げは、販売数量が大きく落ち込まなければ、収益を押し上げる要因になります。
一方、価格が上昇することで消費者の負担が増え、購入数量の減少や競合製品への乗り換えにつながる可能性もあります。
Ploomの成長はJTの将来にとって重要ですが、加熱式たばこだけで紙巻きたばこの構造的な数量減少を完全に補えると決めつけることはできません。
JTのリスクは?購入前に知っておきたい5つの注意点
業績が好調で増配が続いていても、JTにリスクがないわけではありません。長期保有を考えるなら、次の5点を押さえておきたいところです。
1.たばこ規制の強化
たばこ事業は、各国の法律や規制の影響を受けやすい業種です。
紙巻きたばこに対する規制だけでなく、加熱式たばこに対する課税や販売規制、フレーバー規制などが強化される可能性もあります。
規制が厳しくなれば、販売数量や利益率に影響するおそれがあります。
2.カナダでの訴訟リスク
JTはカナダでの健康被害関連訴訟に関連し、2024年12月期に約3,756億円の訴訟損失引当金を計上した経緯があります。当時、配当自体は維持されました。
この事例から分かるのは、多額の訴訟関連費用が発生しても、必ずしも直ちに減配されるわけではないということです。
ただし、配当が維持されたことと、訴訟が将来のキャッシュフローに影響しないことは別です。
和解金などの支払いが長期にわたれば、事業投資や株主還元に使える資金に影響する可能性があります。
3.ロシア・イランなどの地政学リスク
JTは海外事業の比率が高く、国際情勢の影響を受けます。
提供された資料では、S&Pが2026年4月にJTの格付けをA+からAに引き下げ、ロシア・イラン市場が利益に占める大きさを指摘したとされています。
利益の3割近くが両市場に関連するという指摘が事実であれば、これらの市場で事業環境が大きく変化した際の影響は軽視できません。
政治情勢の変化、経済制裁、送金や取引の制約、通貨変動などが業績やキャッシュフローに影響する可能性があります。
ただし、この利益構成比や格付け変更の詳細については、公開前にS&Pの資料やJTの開示で確認する必要があります。
海外事業はJTの成長を支える一方、地政学リスクへの備えも必要になるということです。
4.配当性向の高さと減配リスク
JTの配当は魅力ですが、利益の多くを株主還元に回す方針には注意も必要です。利益が大幅に減少した場合、配当を維持する負担が大きくなる可能性があります。
高い配当性向は株主還元への積極性を示す一方、業績が悪化した際の余裕が小さくなる要因にもなり得ます。
5.株価下落リスク
例えば、7,500円で購入した株価が6,000円に下落した場合、株価の下落率は20%です。100株なら、評価額は75万円から60万円へ減少します。
配当金を受け取っていても、株価の下落によって評価損が発生する可能性があります。
配当金を長期的に積み上げる投資であっても、購入価格や資産全体に占める投資額を考えることは欠かせません。
JT株は割高になったのか?目標利回りから考える
株価が上昇している今、気になるのはJTは割高になったのではないかという点です。
提供資料では、株価7,500円前後に対してPERは約20〜23倍、PBRは約3倍前後とされていますが、PERやPBRだけで割高・割安を判断するのは難しい面があります。
PERは利益に対する株価の水準を示す指標ですが、今後の利益成長率や業績の安定性によって評価は変わります。
また、JTのように海外事業や規制の影響が大きい企業では、現在の利益が将来も維持されるかどうかが重要です。
目標利回りから購入価格を逆算する
年間配当272円が続くと仮定した場合、目標利回りから逆算した株価は次のようになります。
| 目標配当利回り | 逆算した株価 |
|---|---|
| 3.5% | 約7,771円 |
| 4.0% | 6,800円 |
| 4.5% | 約6,044円 |
| 5.0% | 5,440円 |
例えば、自分が最低利回り4%を購入基準にしているなら、現在の株価では条件を満たしません。その場合、購入を見送るか、利回りが回復するまで待つという選択肢が現実的です。
一方、将来の増配や事業の成長を重視するなら、3.5%前後でも投資を検討する余地はあります。ただし、増配が実現する保証もありません。将来の配当を期待して購入する場合は、業績や配当方針を継続的に確認する必要があります。
FIREを目指す投資家にとってJTはありなのか?
FIREを目指す投資家にとって、JTのように配当金を生み出す銘柄を検討する意味はあります。
配当金を生活費の一部に充てる場合、定期的に現金収入を生み出す資産を持つことは、資産形成後の生活設計につながるからです。
ただし、FIREを目指すうえで大切なのは、特定の銘柄の配当金だけに頼らないことです。
配当金は複数の銘柄から受け取る
JTのように魅力的な配当を出す企業があっても、1銘柄に資金を集中させれば、その企業の業績悪化や減配の影響を大きく受けます。
複数の企業やETFに分散することで、特定企業の配当金が減少した場合の影響を和らげられる可能性があります。
利回りだけで購入を決めない
FIRE後に配当金を生活費として使うなら、現在の配当利回りだけでなく、将来の配当の持続性も重要です。
高い利回りで購入できても、その後に減配されれば、生活費に充てられる金額は減少します。
一方、利回りが多少低くても、事業が成長し、長期的に配当が増えていけば、投資成果につながる可能性があります。
目先の配当金と将来の収益力の両方を見ることが大切ですね。
株価が下がっても保有できる金額にする
配当金を目的に投資していても、株価が大きく下落すれば不安になることがあります。
特にFIRE後は、給与収入がなくなる、または減少するため、資産の値動きに対する考え方が重要になります。
株価が下落したときに慌てて売却しなくて済むよう、生活費の現金を確保し、投資額を適切に管理することが大切です。
JTを買うかどうかだけでなく、購入後にどのような状況が起きても対応できる資産配分を考えたいところです。
まとめ:JTは魅力的だが、今は購入価格を慎重に考えたい
2026年10月中旬時点のJTは、業績の上方修正と増配が予定され、株価も年初来高値を更新するなど好調な状況にあります。
今回の記事のポイントを整理します。
JTは、高配当株投資を考えるうえで引き続き注目したい銘柄です。
ただし、企業として魅力があることと、現在の株価で買うことが自分にとって最適であることは同じではありません。
私自身は、最低利回り4%を購入判断の目安にするなら、現在の株価水準では新規の大きな買い増しを控えたいと考えます。
一方、すでに保有している分については、株価が上がったという理由だけで売却するのではなく、業績や配当の持続性を確認しながら継続保有を基本に考えます。
次の判断材料として注目したいのが、2026年10月29日予定の第3四半期決算です。下期の業績進捗や通期見通しに変化がないかをまず確認します。
高配当株投資で大切なのは、利回りの高さだけを追いかけることではありません。
長期的に配当金を受け取り続けられるか。そして、その配当金が減少した場合にも、自分の生活や資産計画を維持できるか。
FIREを目指すなら、そうした視点も持ちながら投資先を選んでいきたいと思います。
関連記事