朝が寒くなってきましたね…さて、地方公務員の退職金は高額というイメージがありますが、実際には何年勤めて辞めるのが一番お得〈おいしい?〉なのでしょうか。
定年まで働けば退職金は多くなりそうですし、早期退職制度を利用すれば割増がつく場合もあります。一方、自己都合で退職する場合には、勤続年数によって支給率が大きく変わる節目があります。
注目したいのが、自己都合退職の16年・20年と、定年相当の退職で支給率が上限に達する35年です。
ただし、自己都合退職で支給率が大きく上がる年があっても、定年まで勤めた場合の退職金を上回るとは限りません。
大切なのは、勤続年数だけでなく、退職理由・支給率・調整額・税金をセットで考えることです。
この記事では、地方公務員の退職手当の仕組みを整理し、自己都合退職・定年退職・早期退職の違いを具体的な数字とともに解説します。
※地方公務員の退職手当は、各自治体の条例などに基づいて支給されます。本記事では国家公務員に準じた支給率の例を用いて説明しますが、すべての自治体に同じ数値が適用されるわけではありません。実際の退職を検討する際は、所属自治体の最新の規定を確認してください。
1. 地方公務員の退職金はどう決まる?
地方公務員の退職金は、一般に退職手当と呼ばれ、基本的な仕組みは、次のとおりです。
退職手当=基本額+調整額
基本額は、退職時の給料月額に、勤続年数や退職理由に応じた支給率を掛けて計算します。
調整額は、在職中の職責や職務の級などに応じて加算される部分です。具体的な計算方法や対象期間は制度によって異なります。
つまり、退職金を考えるときには、次の4つが重要になります。
同じ勤続年数でも、退職時の給料月額や役職が違えば、受け取れる退職手当は変わりますし、定年退職・応募認定退職・自己都合退職でも、適用される支給率が異なる場合があります。
2. 退職金の支給率には跳ねる年がある
退職手当の支給率は、勤続年数が1年増えるごとに同じ幅で増えていくとは限りません。
国家公務員に準じた支給率表を基準にすると、定年相当の退職と自己都合退職では、支給率の伸び方に違いがあります。
以下のように、勤続11年目、16年目、21年目などキュッと傾きが変わるところがあります。
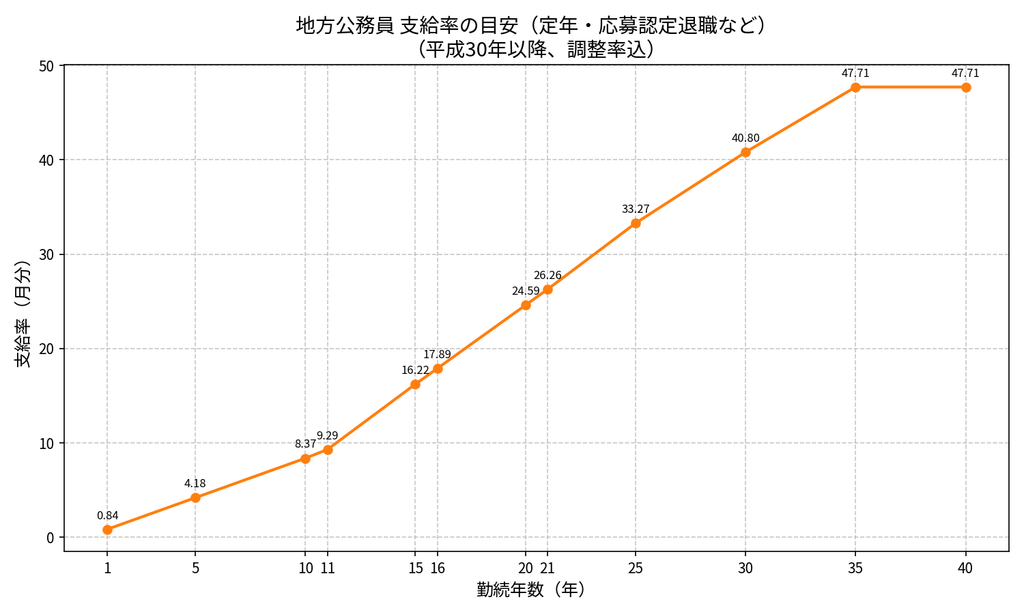
定年・応募認定退職などは35年が節目
定年退職や、一定の条件を満たす応募認定退職などでは、自己都合退職とは異なる支給率が適用されます。
その一例では、勤続35年で支給率が47.709か月分に達します。
| 勤続年数 | 支給率の目安 |
|---|---|
| 35年 | 47.709か月分 |
| 36年以降 | 47.709か月分のまま |
この制度では、35年を超えても支給率自体は上がりませんが、35年を超えて働くメリットがなくなるわけではありません。給料月額が上がれば基本額が増える可能性がありますし、退職手当全体には調整額も影響します。ただ一旦の節目ではあります。
自己都合退職は16年・20年に注目
自己都合退職では、定年相当の退職よりも支給率が低く設定されているのが一般的です。
その一方で、自己都合退職にも注目したい節目があります。それが、勤続16年と20年です。
国家公務員に準じた支給率表の例では、次のような増加が見られます。
| 勤続年数 | 支給率の目安 | 前年からの増加幅 |
|---|---|---|
| 15年 | 約10.4か月分 | 〈単純年平均0.6か月分〉 |
| 16年 | 約12.9か月分 | 約2.5か月分 |
| 19年 | 約16.5か月分 | 〈単純年平均1.2か月分〉 |
| 20年 | 約19.7か月分 | 約3.2か月分 |
この例では、15年から16年、そして19年から20年にかけての増加幅が特に大きくなっています。〈つまり、15年目19年目の退職はやや勿体無いとも取れる。〉
自己都合で退職することが決まっていて、退職時期を調整できる場合は、16年や20年の前後で退職手当の見込額を比較してみる価値はあると思います。
ただし、当たり前ですが16年や20年は、自己都合退職の中で注目すべき節目であって、退職金全体で最も得な年という意味ではありません。
自己都合退職は定年・応募認定退職に比べて支給率自体が低く、勤続24年以下では調整額が半額になる制度もあります。国家公務員ではこの取扱いが明確に定められていますが、地方公務員は各自治体の条例などを確認する必要があります。
そのため、16年や20年で支給率が大きく上がっても、定年相当の35年と比べると、退職手当の総額には大きな差が生じるのが一般的です。
なお、自己都合退職の支給率は、定年相当の退職とは異なり、35年を超えても上昇する仕組みがあります。勤続年数が長くなれば支給率が伸び続けるため、35年を一律の上限として考えないようにしましょう。
3. 辞め方別に考える金額面で有利なタイミング
ここからは、3つのパターンに分けて考えてみます。
パターン① 早期退職制度を利用する
金額面で有利になりやすいのが、応募認定退職などの早期退職制度を利用できるケースです。
制度や対象者の条件によっては、定年相当の支給率が適用されるうえ、給料月額に割増措置が適用される場合があります。
例えば、制度によっては定年までの残年数に応じて給料月額が割増され、残年数1年につきおおむね3%、最大45%前後となる仕組みがあります。
〈ただし、すべての自治体・年齢・退職区分に一律で適用されるものではありません。割増率や対象年齢、募集条件などは個別に確認する必要があります。〉
早期退職制度を利用できる場合、退職金の面では定年退職より有利になることがあります。公表される退職手当の統計でも、応募認定退職者の平均支給額が定年退職者を上回るケースがあります。
もっとも、平均支給額の違いだけで、早期退職の方が必ず得だとは判断できません。応募認定退職者と定年退職者では、年齢や勤続年数、退職時の給料月額などが異なるためです。
注目したいのは、勤続年数が長くなり、支給率が上限に近づいた時期に、割増措置のある早期退職制度を利用できるかどうかです。
ただし、早期退職制度はいつでも自由に利用できるわけではなく、募集の有無、年齢、勤続年数、対象職員などの条件があります。
早期退職は、制度の対象となり、実際の見込額を確認できて初めて具体的な選択肢になります。
パターン② 定年まで働く
安定性を重視するなら、無難に定年まで働くという選択肢があります。
給与収入を得ながら勤続年数を積み重ねられるうえ、定年相当の退職に適用される支給率をもとに退職手当を受け取れます。
支給率が35年で上限に達する制度なら、それ以降は支給率の上昇による増額は期待できませんが、給料月額の上昇や、給与収入を得られる期間が延びることには別のメリットがあります。
そのため、35年を超えたら働く意味がなくなるというわけではありません。
退職金だけではなく、退職までの給与収入や年金、退職後の生活設計まで含めて考えることが大切ですね。
パターン③ 自己都合で退職する
転職や家庭の事情、健康上の理由などで自己都合退職を選ぶ場合、注目したいのが16年と20年という節目です。
提示した支給率表の例では、16年で約2.5か月分、20年で約3.2か月分の支給率の増加が見られます。
そのため、退職時期を調整できるなら、16年や20年を迎える前後で退職手当の見込額を比較する価値があります。
ただし、自己都合退職では、勤続年数が短い場合などに調整額が減額されることがあります。さらに、定年相当の退職より支給率が低い場合もあります。
自己都合退職の中では有利な節目があっても、定年や早期退職と比べると、受け取れる金額が大きく見劣りする可能性は高いということです。
4. 給料月額40万円なら退職金はいくら違う?
ここで、退職時の給料月額を40万円と仮定して、基本額を比較してみます。
基本額は、給料月額に支給率を掛けて計算します。
基本額=給料月額×支給率
先ほどの支給率を用いると、次のようになります。
| 退職のパターン | 勤続年数 | 支給率の目安 | 基本額の目安 |
|---|---|---|---|
| 自己都合退職 | 16年 | 約12.9か月分 | 約516万円 |
| 自己都合退職 | 20年 | 約19.7か月分 | 約788万円 |
| 定年相当の退職 | 35年 | 47.709か月分 | 約1,908万円 |
自己都合退職の中で支給率が大きく上がっても、定年相当の退職とは基本額に大きな差が生じます。
例えば、20年で自己都合退職した場合の基本額は約788万円です。一方、35年で定年相当の退職をした場合は約1,908万円になります。差額は約1,120万円です。
実際には退職時の給料月額や調整額が違うため、この差額がそのまま実際の受取額の差になるわけではありませんが、自己都合退職の16年・20年は支給率が増える節目であって、定年まで働くより得になる節目ではないという点は押さえておきたいところです。
早期退職なら、さらに割増が加わる可能性がある
早期退職制度を利用する場合は、適用される支給率に加えて、給料月額の割増措置が基本額に影響することがあります。
例えば、仮に給料月額40万円に45%の割増が適用されるなら、割増後の給料月額は58万円。この給料月額に支給率を掛けるので、もちろん基本額が大きく増えます。
ただし、これは仕組みを理解するための仮定計算です。実際の早期退職では、対象となる退職区分、適用される支給率、割増の計算方法や上限などを確認する必要があります。すべての早期退職でこの金額になるわけではありません。
また、早期退職の割増があっても、退職後の給与収入がなくなることや、年金受給までの生活費も考慮する必要があります。
退職金の額面だけではなく、退職後の収支まで含めて比較しましょう。
5. 退職所得控除も勤続年数によって変わる
退職金を考えるときには、額面だけでなく税金も確認しておきたいところです。
退職手当には、原則として退職所得控除という仕組みがあります。
一般的な退職所得控除額は、次のとおりです。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年 | 800万円 |
| 30年 | 1,500万円 |
| 35年 | 1,850万円 |
| 38年 | 2,060万円 |
退職所得控除は、勤続20年までは1年につき40万円、20年を超える部分は1年につき70万円を基本として計算します。
そのため、勤続年数が長くなるほど控除額も大きくなります。
退職所得は、一般的には次の式で計算します。
退職所得=(退職手当の収入金額-退職所得控除額)×1/2
ただし、勤続年数などによって例外があるほか、実際の税額は他の条件にも左右されます。
退職手当が退職所得控除額の範囲内に収まれば、通常は退職所得に対する所得税・住民税が発生しないケースもあります。
このように、勤続年数が長くなると、退職手当の支給率だけでなく税制面でもメリットが生まれます。
ただし、控除額が増えるからといって、必ずしも長く働いた方が手取り額や人生全体で有利になるとは限りません。給与収入や退職後の生活費も含めて判断することが大切です。
6. 退職金だけで退職時期を決めてはいけない
ここまで退職手当の仕組みを見てきましたが、実際に退職時期を考える際には、ほかにも重要なポイントがあります。
退職後の生活費を確保できるか
早期退職をすると、給与収入がなくなる、あるいは大きく減る可能性があります。
一方、公的年金は原則として65歳から受給するため、退職時期によっては年金を受け取るまでの期間を自分の資産で支える必要があります。
退職金が多くても、その後の生活費を確保できなければ安心して暮らすことは難しくなります。
自治体独自の制度を確認する
地方公務員の退職手当は、各自治体の条例などに基づいて支給されます。
国家公務員に準じた制度を採用している自治体も多い一方、支給率や調整額、応募認定退職の条件などは、自治体や適用される規定によって違いがあります。
インターネットで見つけた他の自治体の数字を、そのまま自分に当てはめるのは避けましょう。
健康や退職後の働き方も考える
退職金を最大化することだけが、人生にとっての正解ではありません。
長く働くことで給与収入や年金面のメリットが得られる一方、仕事に使う時間や体力も必要です。
退職後に別の仕事をするのか、趣味や家族との時間を増やすのかによっても、望ましい退職時期は変わります。
退職金の額面だけでなく、退職後にどんな暮らしをしたいのかも含めて考えることが大切です。
7. まとめ:地方公務員が退職金で注目したい年数
地方公務員の退職金について、今回のポイントを整理します。
| 退職のパターン | 注目したいタイミング | 考え方 |
|---|---|---|
| 早期退職 | 割増措置の対象となる時期 | 条件次第で金額面のメリットが大きい |
| 定年相当の退職 | 勤続35年前後 | 支給率が上限に達する制度では一つの節目 |
| 自己都合退職 | 勤続16年・20年 | 支給率の増加幅に注目。ただし総額は別途確認 |
金額面で有利になりやすいのは、早期退職制度の割増措置を利用できるケースです。ただし、制度の対象になることが前提です。
定年まで働く場合は、支給率が上限に達する勤続年数を確認しておきましょう。
自己都合退職の場合は、16年や20年が比較の目安になります。特に20年は、支給率の増加幅に注目したい節目ですね。
ただし、自己都合退職は、支給率が増える節目を迎えても、定年相当の退職と比べて退職手当の総額が少なくなる場合があります。
何より、退職金が一番多くなる年と自分にとって一番得な退職時期は、必ずしも同じではありません。
退職金の金額だけでなく、退職後の生活費、年金、資産状況、健康、そして自分がどのような人生を送りたいかによって、最適なタイミングは変わります。
まずは、自分の自治体の退職手当条例や支給率表を確認し、可能であれば人事課などに複数の退職時期で見込額を試算してもらうことをおすすめします。
退職金の仕組みを知っておくことは、将来の選択肢を増やすための準備になります。制度を理解したうえで、自分にとって納得できる退職時期を考えていきましょう。
関連記事