2027年からのスタートが予定されている、こどもNISA。
子どもの将来に向けて、早いうちから資産形成を始めたいと考えている親も多いのではないでしょうか。
こどもNISAを活用すれば、子ども名義の資産を非課税で運用し、将来の教育費などに備えることができます。
ただ、実際に始めようとすると、こんな疑問も出てきます。
- 毎月いくら積み立てればいいのか
- 月2万円を15年間積み立てると、いくらになるのか
- 投資信託で運用した場合、どのくらい増える可能性があるのか
- 大学の学費をどこまでカバーできるのか
今回は、こどもNISAで毎月2万円を15年間積み立てた場合について、利回り別のシミュレーションを行います。
また、年間60万円という制度上の枠があるなかで、なぜ月5万円ではなく月2万円を積立額として考えるのかについても、親の立場から考えてみます。

こどもNISAで月2万円を15年間積み立てるとどうなる?
まず、今回のシミュレーションの前提を整理します。
| 項目 | 前提条件 |
|---|---|
| 毎月の積立額 | 2万円 |
| 年間積立額 | 24万円 |
| 積立期間 | 15年間 |
| 積立回数 | 180回 |
| 投資元本 | 360万円 |
| 想定年利 | 3%・5%・7%・10% |
| 運用益への課税 | NISAの非課税措置を前提 |
毎月2万円を15年間積み立てると、投資元本は合計360万円になります。
ここに運用益が加われば、将来の資産は360万円を上回る可能性があります。
ただし、投資なので必ず増えるわけではありません。実際の運用成績によっては、元本割れする可能性もあります。
利回り別のシミュレーション結果
毎月2万円を積み立てた場合、15年後の資産はいくらになるのでしょうか。
| 想定年利 | 15年後の評価額 | 運用益 | 元本に対する倍率 |
|---|---|---|---|
| 0.1% | 約363万円 | 約3万円 | 約1.01倍 |
| 0.5% | 約374万円 | 約14万円 | 約1.04倍 |
| 3% | 約454万円 | 約94万円 | 約1.26倍 |
| 5% | 約535万円 | 約175万円 | 約1.49倍 |
| 7% | 約634万円 | 約274万円 | 約1.76倍 |
| 10% | 約829万円 | 約469万円 | 約2.30倍 |
元本はどのケースでも360万円です。しかし、運用期間中に資産が増え続けた場合、15年後の評価額には大きな差が生まれます。
例えば、年利5%なら約535万円、年利7%なら約634万円です。一方、年利3%なら約454万円となります。
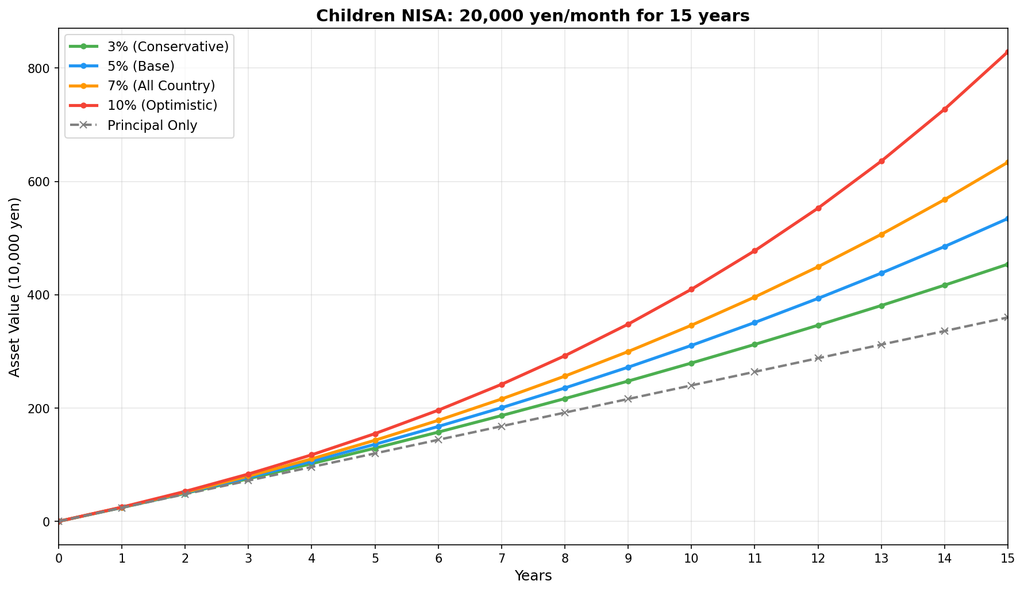
同じ月2万円の積立でも、運用成績によって将来の金額は変わります。
15年間の資産推移を見てみる
15年後の金額だけでなく、途中でどのくらい資産が増えていくのかも確認してみます。
年利5%の場合
| 経過年数 | 積立元本 | 資産評価額 | 運用益 |
|---|---|---|---|
| 5年 | 120万円 | 約136万円 | 約16万円 |
| 10年 | 240万円 | 約311万円 | 約71万円 |
| 15年 | 360万円 | 約535万円 | 約175万円 |
年利5%の場合、最初の5年間の運用益は約16万円です。10年経過すると約71万円、15年後には約175万円になります。
実際の株式市場は毎年一定の利回りで増えるわけではありませんが、それでも長期間にわたって運用することで、運用益が次の運用益を生む複利の効果が期待できます。
年利7%の場合
| 経過年数 | 積立元本 | 資産評価額 | 運用益 |
|---|---|---|---|
| 5年 | 120万円 | 約143万円 | 約23万円 |
| 10年 | 240万円 | 約346万円 | 約106万円 |
| 15年 | 360万円 | 約634万円 | 約274万円 |
年利7%の場合、15年後の評価額は約634万円です。元本360万円に対して、運用益は約274万円になります。
積立を始めたばかりの時期は、運用益がそれほど大きくありません。しかし、積立を続けることで運用資産が大きくなり、後半になるほど複利の効果が金額に表れやすくなります。
なぜ月2万円なのか?
こどもNISAの積立額を考えるとき、制度上の上限まで活用することが正解とは限りません。
今回、月2万円を取り上げた理由は、子どもの将来に備えながら、家計とのバランスも取りやすい金額だからです。
理由1 年間24万円なら家計の計画を立てやすい
投資額を増やすことだけを優先して、現在の生活に余裕がなくなってしまっては本末転倒です。
子どもの教育費だけでなく、住宅の維持費、日々の生活費、親自身の老後資金なども考えなければならない生活の中で、月2万円なら、家計の負担も大きくなりすぎず無理なく続けやすい金額〈だと思う〉だからです。
理由2 15年間で元本360万円を準備できる
月2万円でも、15年間続ければ元本は360万円になります。
毎月の積立額だけを見ると大きな金額ではないように感じるかもしれません。しかし、長期間にわたって継続することで、将来の教育費に備える資金を準備できます。
大切なのは、最初から大きな金額を投資することよりも、無理なく続けられる仕組みを作ることではないでしょうか。
理由3 積立額は後から見直せる
最初から月5万円を積み立てると決めなくても、月2万円から始めるという考え方があります。
収入や支出、子どもの成長に伴う教育費など、家庭の状況は時間とともに変わります。
余裕ができれば積立額を増やすことを検討できますし、家計が厳しくなれば見直すこともできます。
ただし、積立額を増やす場合も、投資に回すお金は当面使う予定のない資金から捻出するのが基本です。
大きな金額を短期間だけ投資するよりも、無理のない金額を長く続ける。こどもNISAを活用するうえでも、この考え方を大切にしたいと思います。
月2万円の積立で大学の学費をどこまでカバーできる?
こどもNISAで準備した資産の使い道として、まず考えられるのが大学の学費です。
大学に進学する場合、入学金や授業料など、まとまったお金が必要になります。
そこで、15年後の資産額を教育費と比較してみます。
| 15年後の資産額 | 教育費への活用イメージ |
|---|---|
| 約360万円(運用益なし) | 国公立大学の学費などに充てる資金の一部 |
| 約454万円(年利3%) | 国公立大学の学費などをカバーできる可能性 |
| 約535万円(年利5%) | 私立大学の学費の相当部分に充てられる可能性 |
| 約634万円(年利7%) | 学費に加えて関連費用にも備えやすくなる可能性 |
例えば、15年後に約535万円まで増えていれば、大学の学費に充てられる資金として大きな助けになります。
ただし、私立大学でも文系と理系では費用が異なりますし、自宅通学か一人暮らしかによっても必要な金額は変わります。
また、15年後には現在よりも物価や学費が上昇している可能性があります。そのため、シミュレーション上の金額だけで教育費の準備が完了すると考えるのではなく、ほかの貯蓄や収入も含めて計画を立てておきたいところです。
こどもNISAの非課税メリットはどのくらい?
こどもNISAの大きなメリットとして、対象となる運用益が非課税になることが挙げられます。
通常の課税口座では、上場株式や投資信託などの対象となる運用益に、原則として20.315%の税金がかかります。
一方、NISAの非課税枠内で得た対象の運用益には、この税金がかかりません。
例えば、15年後の運用益が約175万円になった場合、単純計算では約35万円が税金に相当する金額です。
年利7%のケースでは、運用益が約274万円なので、同じ計算で約56万円に相当します。
| 想定年利 | 運用益 | 課税口座で利益にかかる税金の目安 |
|---|---|---|
| 3% | 約94万円 | 約19万円 |
| 5% | 約175万円 | 約36万円 |
| 7% | 約274万円 | 約56万円 |
| 10% | 約469万円 | 約95万円 |
長期間運用して利益が大きくなるほど、非課税で運用できるメリットも大きくなる可能性があります。
ただし、非課税だからといって、投資の損失が防げるわけではありません。制度のメリットを活用しながら、投資対象のリスクも理解しておく必要があります。
オルカンで運用すれば年利7%を期待できる?
今回のシミュレーションでは、年利7%を一つのケースとして取り上げました。
全世界株式に投資する「オルカン」は、世界各国の株式に分散投資できる投資信託として知られています。
長期の資産形成を考える際に、こうした全世界株式型の投資信託を候補にする人もいるでしょう。
ただし、オルカンだから年利7%で増えると決まっているわけではありません。
株式市場の動向や為替の変動によって、運用成績は大きく変わります。
過去の実績が良好だったとしても、今後15年間に同じようなリターンが得られる保証はありません。
今回のシミュレーションでは、次のように考えるとよいと思います。
これらは将来の利回りを予測したものではなく、異なる運用成績を仮定して結果を比較するための数字です。
個人的には、教育費として使う予定があるお金については、年利10%を前提にするような計画は避けたいところです。
高いリターンが得られればうれしいですが、想定より増えなかった場合でも、教育費を準備できるかどうかが重要です。
注意したいのは、大学入学直前の暴落
こどもNISAを15年間運用する場合、気をつけたいのが資金を使うタイミングです。
例えば、15年後に子どもが大学へ進学する予定だとします。
それまで順調に資産が増えていたとしても、大学入学の直前に株式市場が大きく下落する可能性はあります。
仮に資産が600万円まで増えていたとしても、相場の下落によって評価額が大きく減れば、予定していた学費を十分に用意できなくなるかもしれません。
必要な時期が決まっているお金は、投資で増やすことだけでなく、使う時期に必要な金額を確保することも大切です。
大学入学が近づいてきたら、必要な学費や支出予定を確認しながら、資産の一部を現金など値動きの小さい資産に移すことも検討したいところです。
なお、具体的な引き出し可能時期や条件は、実際に適用される制度の内容を確認する必要があります。制度上の制限と、投資商品を売却するタイミングは分けて考えておきましょう。
まとめ:月2万円でも、15年続ければ大きな資産になる可能性がある
こどもNISAで月2万円を15年間積み立てた場合について、シミュレーションを行いました。
今回の結果をまとめると、次のとおりです。
もちろん、実際の運用成績は分かりません。元本割れする可能性もありますし、将来の学費が現在の水準から変わる可能性もあります。
それでも、早いうちから少しずつ資金を準備しておくことには意味があると思います。
子どもの将来のためにできることは、投資だけではありません。親自身の生活や老後資金も考えながら、家庭に合った方法を選ぶことが大切です。
こどもNISAの年間上限まで積み立てることが、すべての家庭にとって正解というわけではありません。
月2万円から始めて、無理なく続けられる形を作る。15年という時間を味方につけながら、子どもの将来に向けた資産形成を考えていきたいと思います。
※本記事の制度に関する記述は、2027年からのこどもNISAの制度案・予定を前提としています。正式な対象年齢、年間投資枠、非課税保有限度額、引き出し条件などは、公開時点の法令・金融庁等の公式情報をご確認ください。
関連記事
少額であっても、時間を味方につければまとまった資産が築けます。